
L’essentiel à retenir : le taux d’effort, calculé selon la formule (Charges / Revenus) x 100, constitue le pivot de votre solvabilité immobilière. Fixé à un plafond strict de 35 % par le HCSF en 2026, ce ratio inclut désormais obligatoirement votre assurance emprunteur. Au-delà du pourcentage, les banques exigent un reste à vivre minimal de 700 € à 1 000 € par personne pour valider votre dossier.
Le Haut Conseil de Stabilité Financière maintient en 2026 une limite stricte de 35 % pour l’octroi de crédits immobiliers, assurance comprise. Mais au-delà de ce cadre réglementaire, le calcul taux d effort reste votre meilleur outil pour valider la viabilité réelle de votre budget logement, que vous soyez locataire ou futur propriétaire.
Le risque est de se focaliser uniquement sur ce pourcentage en oubliant que la banque arbitrera toujours en fonction de votre reste à vivre. Je vous aide à décortiquer ces mécanismes financiers pour sécuriser votre dossier et anticiper les exigences des prêteurs.
- Comprendre la mécanique du calcul du taux d’effort
- Les seuils de tolérance des banques en 2026
- Intégrer les revenus variables et les profils spécifiques
- 3 leviers concrets pour optimiser votre capacité financière
Comprendre la mécanique du calcul du taux d’effort
Le taux d’effort se calcule en divisant les charges de logement par les revenus nets. Ce ratio, plafonné à 35 % par le HCSF, détermine votre solvabilité réelle et le reste à vivre indispensable.
Maîtriser ce ratio mathématique est le premier pas pour sécuriser votre dossier, car tout repose sur la décomposition précise de votre situation financière actuelle.
La formule mathématique pour évaluer votre budget
Le calcul repose sur le ratio entre vos charges fixes et vos revenus nets mensuels. Utilisez simplement la formule suivante : (Charges / Revenus) x 100 pour obtenir votre pourcentage.
Cette donnée est vitale pour anticiper un éventuel refus bancaire. Consultez les prévisions sur les taux immobiliers 2026 : capacité d’emprunt et budget | Pro.
En investissement, ce calcul valide la viabilité d’une mise en location. Vérifiez aussi le plafond de loyer PLS 2026 pour ajuster vos prévisions de revenus.
La précision de chaque chiffre saisi garantit la fiabilité de votre reste à vivre final.
Identifier les charges réelles selon votre statut
Pour un locataire, le calcul doit intégrer le loyer, les charges de copropriété et l’énergie. Ne sous-estimez pas ces postes de dépenses récurrents qui pèsent lourdement.
- Loyer hors charges
- Provisions pour charges
- Factures d’électricité/gaz
- Assurance habitation
Côté emprunteur, retenez la mensualité du crédit et l’assurance obligatoire. Ces éléments impactent directement votre budget global et votre capacité de remboursement future.
N’oubliez aucun détail. Une omission, même mineure, provoque souvent des mauvaises surprises financières une fois le bail ou le prêt signé.
Les seuils de tolérance des banques en 2026
Après avoir posé les chiffres sur la table, il faut maintenant comprendre comment les banques interprètent ces résultats selon les normes actuelles.
Pourquoi la limite des 35 % reste la norme
Le Haut Conseil de Stabilité Financière maintient son cap. La limite stricte de 35 % de calcul taux d effort demeure la règle. C’est le garde-fou indispensable contre le surendettement.
Pourtant, une certaine flexibilité existe pour l’épargne solide. Les profils disposant d’un apport personnel important peuvent parfois obtenir une dérogation. Consultez ce Taux immobilier 15 ans | Guide et avis de mai 2026 pour y voir plus clair.
Mais attention, rien n’est acquis d’avance. Votre dossier doit être irréprochable pour espérer franchir ces barrières réglementaires.
Le reste à vivre comme véritable juge de paix
Le reste à vivre correspond à la somme disponible après le paiement du logement. C’est l’argent réel pour se nourrir et assumer le quotidien. C’est, selon moi, l’indicateur le plus honnête.
Le risque de rejet existe même avec un taux à 33 %. Si votre revenu résiduel est jugé trop bas, la banque refusera. Elle ne prendra pas le risque d’un défaut de paiement.
| Profil | Revenu Net | Taux d’effort | Reste à vivre estimé |
|---|---|---|---|
| Célibataire SMIC | 1 400 € | 33 % | 938 € |
| Couple cadre | 6 000 € | 33 % | 4 020 € |
| Famille nombreuse | 4 500 € | 33 % | 3 015 € |
| Investisseur | 8 000 € | 35 % | 5 200 € |
Intégrer les revenus variables et les profils spécifiques
Mais le calcul se corse dès que vos revenus sortent du cadre classique d’un salaire fixe en CDI.
Traitement des primes et des revenus fonciers
Les banques procèdent au lissage de vos bonus sur trois ans pour confirmer leur récurrence. Elles cherchent la stabilité avant tout. Une prime isolée ne sera jamais comptabilisée dans votre capacité financière.
Concernant les loyers perçus, les établissements appliquent généralement une pondération de 70 %. C’est une sécurité indispensable contre la vacance locative et les charges imprévues. Consultez cette définition abattement fiscal : comprendre simplement le calcul pour mieux anticiper vos revenus nets.
Soyez prudent sur les revenus non garantis. Les banques les écartent souvent par pure précaution.
La méthode de calcul pour les travailleurs indépendants
Pour un indépendant, le calcul taux d effort repose exclusivement sur le bénéfice imposable. Le chiffre d’affaires brut ne compte pas pour la banque. Seul le revenu net après abattement définit votre solvabilité réelle.
L’exigence standard porte sur la présentation de trois bilans comptables complets. La régularité de vos résultats est le critère numéro un. Un bénéfice en chute libre bloquera systématiquement votre dossier de financement.
Présentez impérativement des comptes propres. L’absence de découverts bancaires sur vos relevés personnels et professionnels est une condition non négociable.
3 leviers concrets pour optimiser votre capacité financière
Si votre ratio dépasse les limites, sachez qu’il existe des solutions pour redonner de l’air à votre dossier.
Jouer sur la durée du prêt et l’assurance
Allonger la durée d’emprunt permet de répartir le capital sur une période plus étendue. Cela baisse mécaniquement la mensualité. En revanche, le coût total des intérêts augmente forcément sur le long terme.
La délégation d’assurance est un levier majeur pour réduire le coût mensuel. Un contrat externe est souvent deux à quatre fois moins cher que l’offre bancaire. C’est une économie immédiate sur votre mensualité globale.
Pour approfondir ces mécanismes de financement, consultez notre guide sur l’Achat immobilier : le guide complet pour réussir en 2026. Vous y trouverez des conseils précis pour sécuriser votre acquisition immobilière.
L’impact du DPE sur votre reste à vivre réel
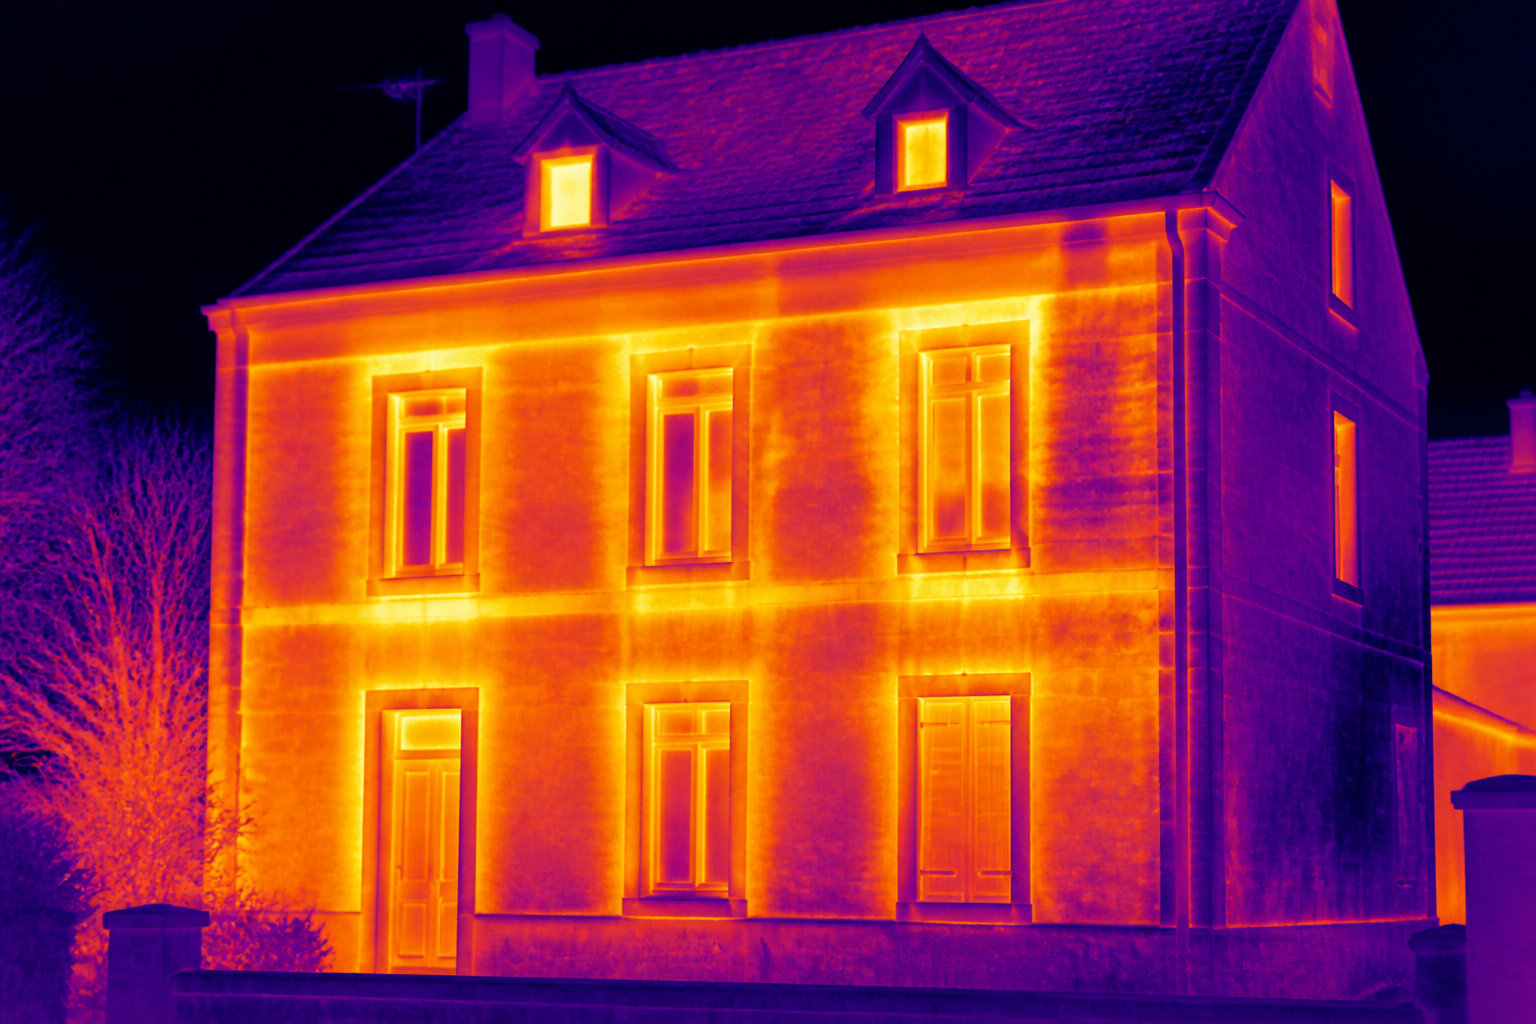
La performance énergétique impacte directement vos factures. Un mauvais DPE plombe votre budget énergie mensuel, surtout si le logement est une passoire thermique classée F ou G. Calculer son DPE sur facture | Guide et limites 2026 permet d’anticiper ces frais.
Le regroupement de crédits reste une alternative efficace. Cette solution radicale permet d’assainir votre taux d’endettement global en fusionnant plusieurs dettes. Votre reste à vivre s’en trouve immédiatement renforcé, facilitant ainsi l’accès au crédit.
Préparez vos justificatifs. Un dossier soigné rassure toujours les banquiers.
Maîtriser le calcul taux d effort est crucial pour sécuriser votre projet immobilier sous le seuil des 35 %. En optimisant vos charges et en surveillant votre reste à vivre, vous transformez une contrainte bancaire en un levier de stabilité financière. Anticipez dès maintenant vos démarches pour garantir la validation de votre dossier.
FAQ
Comment se définit précisément le taux d’effort pour un logement ?
Le taux d’effort est un indicateur financier qui mesure la part de vos revenus nets mensuels consacrée aux dépenses liées à votre habitation. Il permet d’évaluer la soutenabilité de votre budget logement, que vous soyez locataire ou candidat à l’emprunt immobilier.
Pour le calculer, vous devez diviser le total de vos charges de logement (loyer ou mensualité de crédit avec assurance) par vos revenus nets récurrents, puis multiplier le résultat par 100. Ce ratio est l’outil de référence utilisé par les banques et les bailleurs pour juger de votre solvabilité réelle.
Quels revenus et quelles charges faut-il intégrer dans le calcul ?
Côté revenus, vous devez comptabiliser vos salaires nets, pensions, revenus fonciers (souvent pondérés à 70 % par les banques) et aides au logement durables. Pour les travailleurs indépendants, on retient généralement la moyenne du bénéfice imposable sur les 12 à 36 derniers mois afin de lisser les variations d’activité.
Côté charges, un locataire doit inclure le loyer et les provisions pour charges, tandis qu’un emprunteur intègre la mensualité du prêt et l’assurance obligatoire. Il est conseillé d’y ajouter les frais d’énergie et d’eau pour obtenir une vision fidèle de votre reste à vivre, qui est la somme disponible après le paiement des factures fixes.
Quels sont les seuils de taux d’effort appliqués par le HCSF en 2026 ?
En 2026, les normes édictées par le Haut Conseil de Stabilité Financière (HCSF) fixent le taux d’effort maximal à 35 %, assurance emprunteur incluse. La durée d’emprunt reste limitée à 25 ans, avec une extension possible à 27 ans dans le cas d’une acquisition en VEFA ou de travaux de rénovation énergétique importants.
Une marge de flexibilité permet aux banques de déroger à ce plafond pour 20 % de leurs dossiers, à condition que le reste à vivre soit jugé confortable. Un taux inférieur à 30 % est considéré comme une zone de sécurité, tandis qu’un ratio dépassant 35 % est analysé comme un risque de surendettement, sauf revenus très élevés.
Comment peut-on optimiser son taux d’effort pour valider un dossier ?
Pour réduire ce ratio, un emprunteur peut jouer sur l’allongement de la durée de son prêt ou négocier une délégation d’assurance, ce qui fait baisser la mensualité. L’augmentation de l’apport personnel ou le regroupement de crédits à la consommation sont également des leviers efficaces pour assainir votre profil financier.
Pour un locataire, l’optimisation passe par le choix d’un loyer adapté ou le recours à la colocation. Dans tous les cas, une attention particulière doit être portée au Diagnostic de Performance Énergétique (DPE) : un logement classé comme passoire thermique alourdira vos charges réelles via les factures d’énergie, dégradant ainsi votre capacité financière globale.


