
L’essentiel à retenir : le fonds travaux loi ALUR constitue une réserve financière obligatoire, alimentée par une cotisation minimale de 5 % de votre budget prévisionnel. Cette épargne sécurise la pérennité de votre patrimoine en anticipant les rénovations lourdes. Notez que ces sommes, définitivement acquises au syndicat des copropriétaires, ne sont pas remboursables lors de la vente de votre lot.
Saviez-vous que pour tout immeuble de plus de dix ans, la constitution d’une réserve financière est désormais une obligation légale stricte ? Pourtant, de nombreux copropriétaires ignorent encore que ces sommes, versées pour anticiper de lourds chantiers, restent définitivement acquises à la copropriété même en cas de revente de leur lot.
Nous allons examiner ensemble le fonctionnement du fonds de travaux loi alur pour vous permettre de sécuriser la gestion de votre patrimoine et d’anticiper vos futurs appels de fonds. On fait le point sur les règles de calcul et vos droits de recours.
- Comprendre le fonds travaux loi ALUR et son utilité réelle
- Calcul et alimentation de la cotisation annuelle obligatoire
- Modalités de gestion bancaire et dépenses autorisées par la loi
- Vente d’un lot et suspension des cotisations en copropriété
Comprendre le fonds travaux loi ALUR et son utilité réelle
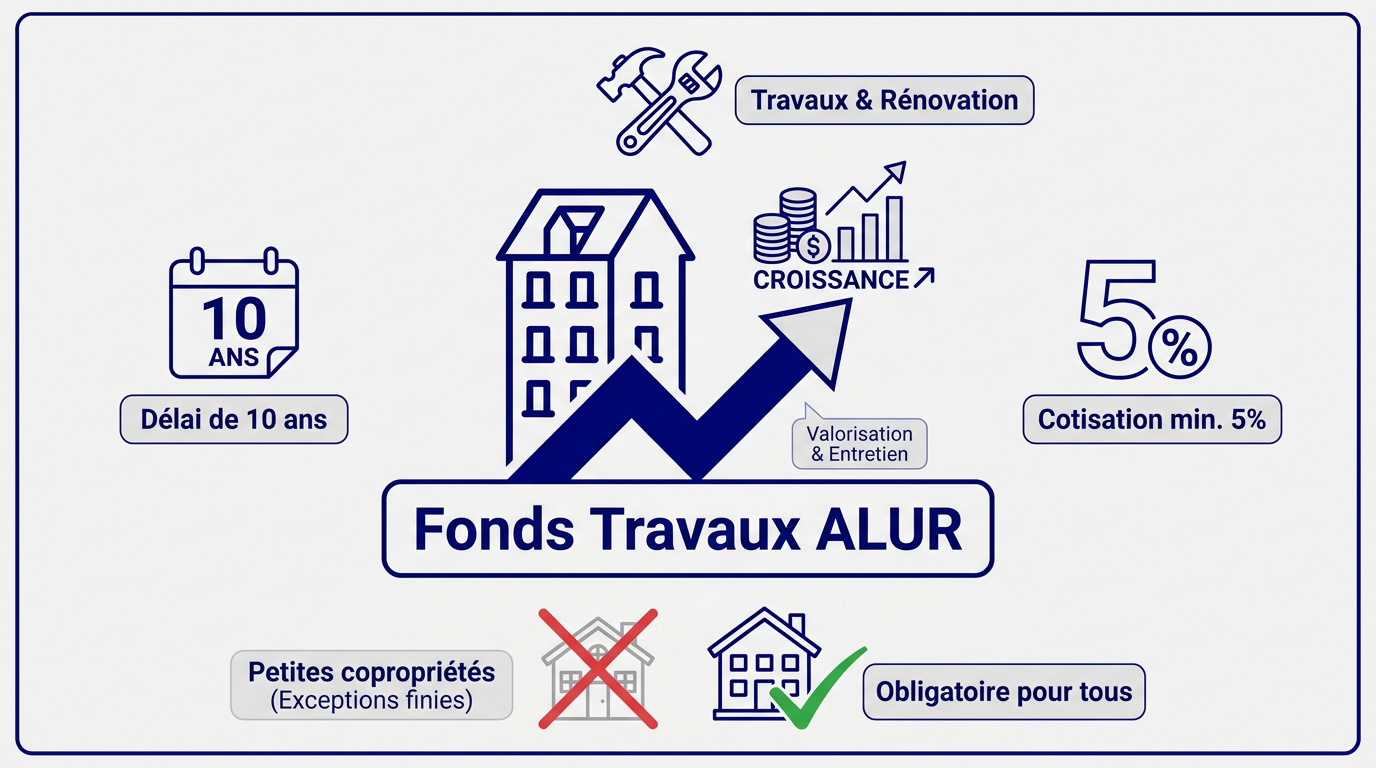
Le fonds de travaux, obligatoire dix ans après la construction, impose une cotisation minimale de 5% du budget prévisionnel pour financer la conservation de l’immeuble et les rénovations énergétiques majeures.
En tant qu’expert, je constate souvent que cette réserve est perçue comme une charge supplémentaire. Pourtant, c’est l’outil qui évite les appels de fonds brutaux lors de chantiers lourds.
Les critères d’obligation selon l’âge et la taille de l’immeuble
La loi ALUR impose ce fonds à tout immeuble comportant au moins un lot d’habitation. Cette obligation concerne spécifiquement le parc privé. Elle vise à sécuriser l’entretien collectif.
Un délai de carence de dix ans est appliqué. Ce délai court précisément à partir de la réception des travaux de construction initiale.
Notez la fin des exceptions pour les petites copropriétés. Auparavant, les immeubles de moins de dix lots pouvaient voter une dispense. Désormais, cette souplesse disparaît pour renforcer la pérennité du bâti, comme le précise cette analyse sur la loi ALUR et changements majeurs.
La distinction nécessaire entre budget prévisionnel et fonds de réserve
Il faut opposer le budget de fonctionnement courant aux réserves exceptionnelles. Le premier gère le quotidien. Le second anticipe les chantiers lourds de conservation.
Rappelez-vous que ces sommes appartiennent au syndicat des copropriétaires. Elles ne sont jamais rattachées à la personne physique du propriétaire vendeur.
C’est un levier pour la valorisation du patrimoine. Une épargne solide rassure les acheteurs. Elle garantit que l’immeuble ne se dégradera pas, un point clé de la Répartition des charges de copropriété | Guide 2026.
Calcul et alimentation de la cotisation annuelle obligatoire
Mais comment se calcule concrètement cet effort financier pour chaque foyer ? En fait, tout dépend de la stratégie adoptée en assemblée générale.
Les taux minimums basés sur le PPT ou le budget prévisionnel
La loi fixe un seuil légal strict. Sans plan pluriannuel de travaux voté, la cotisation ne peut être inférieure à 5 % du budget prévisionnel. C’est le calcul appliqué par défaut.
Si un plan est adopté, la cotisation minimale descend à 2,5 % du montant total des travaux prévus. Cette option permet souvent une gestion plus fine de la trésorerie.
Chaque copropriétaire contribue selon ses tantièmes de charges générales. C’est une règle d’ordre public non dérogeable. Aucun règlement ne peut écarter ce principe de répartition.
- Montant minimal de 5 % du budget
- Montant minimal de 2,5 % du PPT
- Répartition stricte par tantièmes
Vous pouvez consulter cette réponse ministérielle sur les taux de cotisation pour valider ces seuils réglementaires.
Le rôle du Plan Pluriannuel de Travaux dans la stratégie financière
Le PPT s’appuie sur le diagnostic technique global. Il liste les interventions nécessaires sur dix ans. C’est la feuille de route indispensable de votre immeuble.
Les copropriétaires peuvent décider de cotiser davantage. Cela permet d’anticiper une grosse dépense future. C’est une sécurité face à l’imprévu.
Si l’assemblée ne valide pas le montant, la loi prévoit des mécanismes de régularisation. Le syndic doit veiller à l’application stricte des seuils minimaux légaux. La vigilance est ici de mise.
Consultez notre Copropriété : Guide Complet 2026 pour maîtriser les enjeux du fonds de travaux loi alur.
Modalités de gestion bancaire et dépenses autorisées par la loi
Une fois l’argent collecté, son stockage et son utilisation sont strictement encadrés pour éviter toute dérive de gestion.
L’exigence du compte séparé et les responsabilités du syndic
La loi impose l’ouverture d’un compte bancaire séparé et rémunéré. Ce compte doit impérativement être ouvert au nom unique du syndicat des copropriétaires pour sécuriser les fonds.
Les intérêts produits appartiennent exclusivement à la copropriété. Ils viennent abonder le fonds de travaux et ne peuvent, en aucun cas, être captés par le syndic.
Un syndic omettant cette ouverture risque la résiliation de plein droit de son mandat. Soyez vigilants lors de la vérification annuelle des comptes. Pour une gestion transparente, découvrez Matera : avis et fonctionnement et reprenez le contrôle.
Les travaux éligibles et les procédures de vote en assemblée générale
La loi autorise les dépenses pour la sauvegarde de l’immeuble. Cela inclut les urgences manifestes ou la réalisation du diagnostic technique global obligatoire.
Mobiliser ces sommes requiert une majorité spécifique. En général, il s’agit de la même majorité que celle nécessaire au vote des travaux concernés.
La répartition doit respecter les clés spécifiques pour les parties communes spéciales. En fait, il est interdit d’utiliser ce fonds pour financer le fonctionnement courant.
| Type de dépense | Éligible au fonds | Majorité requise | Commentaire |
|---|---|---|---|
| Travaux urgents | Oui | Article 24 | Décidés par le syndic pour la sauvegarde. |
| Ravalement PPT | Oui | Article 25 | Si prévu dans le plan pluriannuel. |
| Entretien ascenseur | Non | Article 24 | Considéré comme une charge courante. |
| Audit énergétique | Oui | Article 24 | Lié au diagnostic technique global. |
| Remplacement ampoules | Non | Article 24 | Exclu car relevant du fonctionnement. |
Vente d’un lot et suspension des cotisations en copropriété
Pourtant, une question brûle souvent les lèvres des vendeurs : que devient cet argent accumulé au moment de quitter l’immeuble ?
Le sort des sommes versées lors de la mutation d’un bien
Le versement au fonds de travaux est définitif. Ces sommes restent acquises au syndicat des copropriétaires. Le syndic ne procède à aucun remboursement lors de la vente.
Vous pouvez négocier une compensation avec votre acquéreur. Demandez une hausse du prix de vente égale au montant épargné. C’est une pratique fréquente lors des transactions.
Le locataire n’est jamais mis à contribution pour ce fonds. Ces charges incombent uniquement au propriétaire bailleur. Elles ne sont pas récupérables sur les provisions mensuelles. Consultez cette jurisprudence sur la répartition des cotisations pour plus de détails.
Les conditions légales pour stopper temporairement les appels de fonds
La suspension est possible sous conditions strictes. Si le fonds dépasse le montant du budget prévisionnel annuel, l’assemblée peut voter l’arrêt des appels.

Avec un plan pluriannuel (PPT), la règle change. Le fonds doit alors atteindre 50% du montant total des travaux prévus. Cela garantit une sécurité financière pour les chantiers lourds.
L’arrêt des cotisations n’est jamais automatique. Une résolution spécifique en assemblée générale est indispensable pour valider cette décision. Vérifiez bien la Régularisation des charges de copropriété | avis 2026 pour votre gestion.
Ce fonds obligatoire garantit la pérennité de votre patrimoine en anticipant les rénovations lourdes via une cotisation minimale de 5 %. Ces sommes, rattachées au lot, sécurisent votre trésorerie face aux urgences énergétiques. Optimisez dès maintenant votre stratégie financière pour valoriser durablement votre actif immobilier.
FAQ
Quelles sont les obligations réelles concernant la mise en place du fonds de travaux ?
Depuis la loi ALUR, la constitution d’une réserve financière est devenue obligatoire pour tous les immeubles à destination totale ou partielle d’habitation. Cette obligation s’applique dès lors que l’immeuble a été réceptionné depuis plus de dix ans. Il est important de noter que cette règle concerne désormais toutes les copropriétés, sans distinction de taille, les anciennes dispenses pour les petites structures de moins de dix lots ayant été supprimées.
La création de ce fonds ne nécessite pas de vote formel en assemblée générale, car elle découle directement de la loi. En revanche, vous devez voter chaque année le montant de la cotisation annuelle à la majorité absolue. Notez qu’une exception subsiste : si un Diagnostic Technique Global (DTG) démontre qu’aucun travail n’est nécessaire pour les dix prochaines années, la copropriété peut être dispensée de cette obligation.
Comment se calcule précisément le montant de ma cotisation annuelle ?
Le calcul de votre contribution dépend de la stratégie adoptée par votre copropriété en matière de planification. Si aucun Plan Pluriannuel de Travaux (PPT) n’a été voté, la loi impose une cotisation minimale correspondant à 5 % du budget prévisionnel de l’exercice. C’est le seuil de sécurité par défaut pour éviter le dépérissement du bâti.
Dans le cas où un PPT a été adopté, le calcul s’affine : la cotisation doit être au moins égale à 2,5 % du montant des travaux prévus dans ledit plan, tout en respectant le plancher de 5 % du budget prévisionnel. En tant que copropriétaire, vous contribuez à cet effort selon vos tantièmes de charges communes, au même titre que pour les charges courantes.
Quels types de chantiers peuvent être financés par ce fonds de réserve ?
Le fonds de travaux est strictement réservé aux dépenses qui sortent du cadre de l’entretien courant. Vous pouvez l’utiliser pour financer l’élaboration du PPT, du Diagnostic Technique Global, ou pour réaliser les travaux de sauvegarde et de rénovation énergétique prévus dans votre plan décennal. Il sert également de soupape de sécurité pour les travaux urgents décidés par le syndic pour préserver l’immeuble.
À l’inverse, il est formellement interdit d’utiliser ces sommes pour payer les factures d’entretien quotidien, comme le ménage ou les petites réparations, qui relèvent du budget prévisionnel de fonctionnement. L’utilisation des fonds doit toujours faire l’objet d’un vote en assemblée générale, selon les règles de majorité applicables aux travaux concernés.
Quelle est la responsabilité du syndic dans la gestion bancaire de ces sommes ?
Le syndic a l’obligation légale d’ouvrir un compte bancaire séparé et rémunéré au nom du syndicat des copropriétaires. Cette mesure de transparence garantit que votre épargne collective est protégée et clairement distinguée de la trésorerie propre du cabinet de gestion. Tous les intérêts produits par ce placement appartiennent exclusivement à la copropriété et viennent abonder le fonds.
Si votre syndic omet d’ouvrir ce compte spécifique, il s’expose à des sanctions sévères, pouvant aller jusqu’à la résiliation de plein droit de son mandat. Je vous conseille de vérifier systématiquement lors de l’assemblée générale annuelle que les fonds sont bien positionnés sur un support conforme et que les relevés sont accessibles au conseil syndical.
Puis-je récupérer mes cotisations si je décide de vendre mon appartement ?
C’est un point de vigilance majeur : les sommes versées au fonds de travaux sont définitivement acquises au syndicat des copropriétaires. Elles sont attachées au lot et non à la personne. Par conséquent, lors de la signature de l’acte de vente, le syndic ne vous remboursera pas les fonds accumulés au fil des années.
Cependant, rien ne vous empêche de négocier avec votre acquéreur. Dans la pratique immobilière, il est fréquent de prévoir une clause dans le compromis de vente pour que l’acheteur vous rembourse le montant du fonds de travaux non encore utilisé, en sus du prix de vente. C’est un argument de valorisation, car l’acquéreur bénéficie d’une copropriété déjà capitalisée pour ses futurs chantiers.
Dans quels cas est-il possible de suspendre le versement des cotisations ?
La loi prévoit un mécanisme de plafonnement pour éviter une accumulation excessive de capital. L’assemblée générale peut voter la suspension des appels de fonds si le montant total du fonds de travaux dépasse le montant du budget prévisionnel annuel de la copropriété.
Si un Plan Pluriannuel de Travaux est en place, la règle est plus stricte : la suspension n’est envisageable que si le fonds excède 50 % du montant total des travaux prévus dans le plan. Cette décision doit impérativement faire l’objet d’un vote formel en assemblée générale ; l’arrêt des prélèvements n’est jamais automatique.