L’essentiel à retenir : l’achat en indivision repose sur une solidarité bancaire totale qui vous engage sur l’intégralité de la dette, indépendamment de votre quote-part. Pour sécuriser votre patrimoine, la rédaction d’une convention notariée est indispensable afin d’organiser la répartition des charges et les modalités de sortie. Notez qu’en cas de décès, les droits de succession entre partenaires non mariés peuvent atteindre 60 %.
L’achat en indivision séduit par sa simplicité, mais il repose sur un principe juridique lourd de conséquences : la solidarité bancaire. Si votre co-emprunteur cesse d’honorer ses mensualités, la banque se retournera systématiquement vers vous pour exiger le paiement intégral de la dette, indépendamment de vos parts de propriété respectives.
Ce risque de défaut de paiement peut transformer un projet de vie en impasse financière sans une préparation rigoureuse. Nous allons faire le point sur les mécanismes de protection et les stratégies de financement pour sécuriser votre achat en indivision et prêt immobilier.
- Les fondamentaux juridiques de l’achat en indivision et prêt immobilier
- 2 stratégies pour financer votre acquisition à plusieurs
- Sécurisation du projet par la convention d’indivision
- Comment gérer le défaut de paiement d’un co-emprunteur ?
- Procédures de sortie et arbitrage entre indivision et SCI
Les fondamentaux juridiques de l’achat en indivision et prêt immobilier
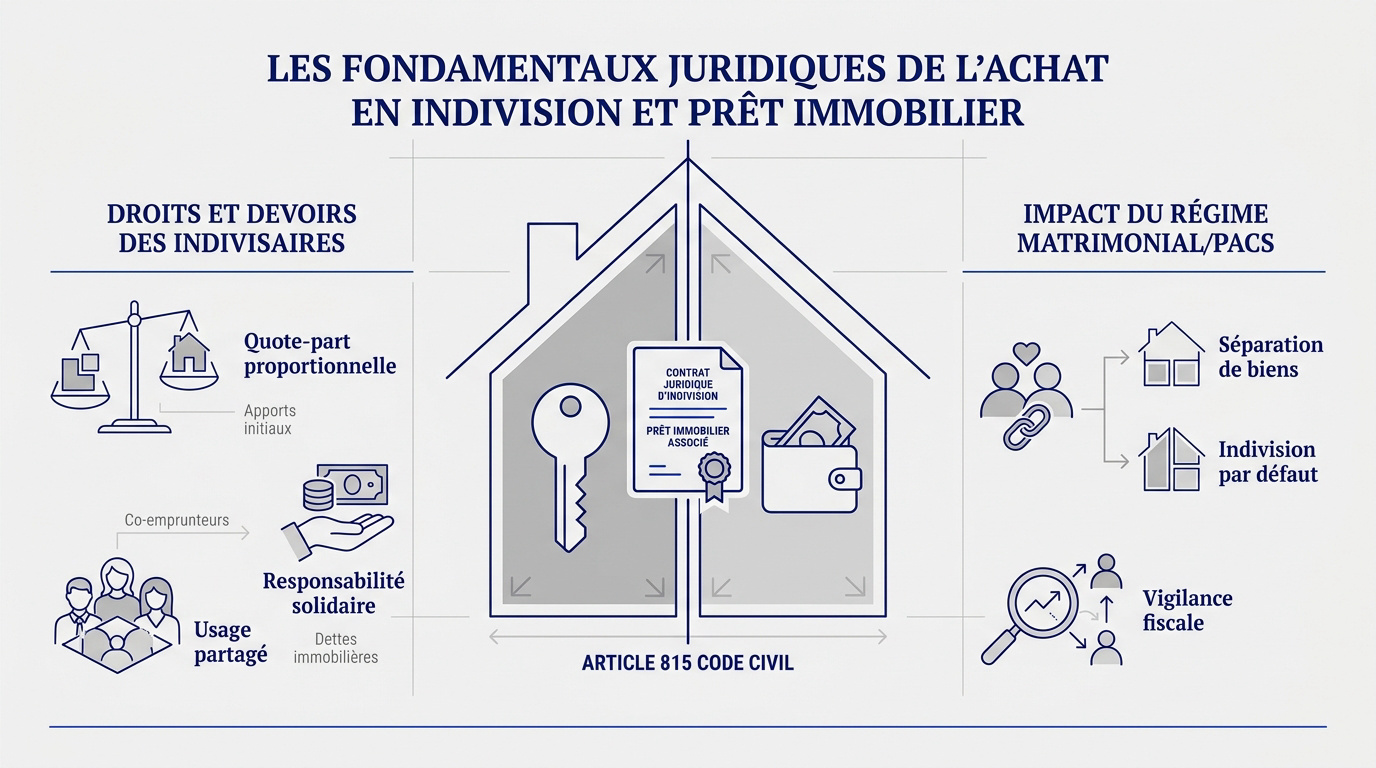
L’indivision impose une répartition de propriété proportionnelle aux apports réels, régie par l’article 815 du Code civil. Ce régime par défaut implique une solidarité bancaire totale, engageant chaque co-emprunteur sur l’intégralité de la dette immobilière.
Pour réussir votre projet, il est nécessaire de comprendre comment s’articulent vos droits et vos engagements financiers au sein de ce cadre légal.
Droits et devoirs des coïndivisaires
La quote-part représente précisément votre investissement initial dans l’opération. Chaque propriétaire détient une fraction abstraite du bien immobilier. Cette part fixera vos droits financiers lors d’une future revente.
Le droit de jouissance est obligatoirement partagé entre tous. L’usage du logement doit impérativement respecter les droits des autres membres. Une indemnité d’occupation devient exigible si un seul indivisaire habite les lieux.
Vous êtes responsable des dettes envers les créanciers. Les dépenses liées à la conservation obligent l’ensemble du groupe. La banque peut poursuivre n’importe quel membre pour les charges, selon le principe de contribution aux pertes. Pour approfondir, consultez le fonctionnement de l’indivision en détail.
Impact du régime matrimonial et du PACS
Le PACS fonctionne sous le régime de la séparation par défaut. Les biens demeurent personnels, sauf mention contraire explicite. L’indivision s’impose alors comme l’outil technique principal pour acquérir un patrimoine ensemble.
En séparation de biens matrimoniale, la précision est de mise. Les époux doivent définir les proportions exactes dans l’acte notarié. Sans cette rigueur, la présomption de moitié-moitié s’applique souvent par erreur judiciaire.
Le risque de requalification par le fisc est réel. Un financement déséquilibré non déclaré peut être requalifié en donation indirecte. Il faut donc coller strictement à la réalité des flux bancaires pour la protection du patrimoine en couple.
2 stratégies pour financer votre acquisition à plusieurs
Le choix du financement dicte votre sécurité financière future ; voici comment naviguer entre solidarité bancaire et autonomie de crédit.
Le prêt collectif avec clause de solidarité
La solidarité permet à la banque de réclamer l’intégralité à un seul. C’est la garantie maximale pour le prêteur. Les co-emprunteurs sont liés jusqu’au dernier centime.
L’insolvabilité d’un membre force les autres à payer sa part. Aucun accord interne ne protège contre la banque. La poursuite judiciaire est directe et immédiate.
Le Prêt à Taux Zéro reste accessible en indivision. Les revenus de tous les occupants sont cumulés pour le calcul. C’est un levier puissant pour les primo-accédants, sous réserve de respecter les conditions fixées par le site officiel du gouvernement.
Les crédits individuels et leurs limites
Emprunter séparément complexifie le dossier technique. Les banques traînent souvent des pieds pour ces montages. La gestion des rangs hypothécaires devient un casse-tête.
L’hypothèque croisée est souvent exigée par les établissements. Chaque part garantit le prêt du voisin. Cela annule en partie l’indépendance recherchée initialement.
Les frais de notaire grimpent avec la multiplication des actes. Chaque ligne de crédit nécessite sa propre inscription. C’est une option coûteuse et administrativement lourde.
| Critère | Prêt Collectif Solidaire | Crédits Individuels Séparés |
|---|---|---|
| Facilité d’obtention | Élevée | Faible |
| Risque en cas de défaut | Mutuel | Limité |
| Coût des garanties | Standard | Élevé |
| Souplesse de gestion | Faible | Élevée |
Assurance emprunteur et quotités personnalisées
Répartir les quotités selon les revenus réels est vital. Un gros salaire doit être mieux couvert. Cela évite le naufrage financier du partenaire restant.
Une couverture à 200% assure le remboursement total du prêt. C’est la sécurité absolue pour les familles. La banque solde la dette au premier décès.
Le survivant conserve ainsi sa part sans dette. C’est un outil de protection patrimoniale majeur. Pensez à ajuster ces taux chez votre assureur et anticipez les frais annexes liés à l’opération.
Sécurisation du projet par la convention d’indivision
Le passage d’une simple intention d’achat à la gestion concrète d’un bien nécessite une structure rigoureuse. La convention notariée transforme un régime légal souvent instable en un cadre contractuel sur mesure pour éviter les blocages.
Répartition des charges et des travaux
Vous devez identifier qui paie la taxe foncière. Les charges courantes suivent généralement la quote-part de propriété. Une gestion claire prévient les rancœurs quotidiennes.
Les travaux d’entretien se votent à la majorité des deux tiers. Les actes de disposition requièrent toujours l’unanimité. La convention peut assouplir ces règles légales.
Anticipez les gros chantiers comme la réfection d’une toiture commune sans copropriété. Définissez un fonds de réserve pour les urgences. Cela évite de bloquer les réparations essentielles par manque de fonds. La transparence financière est la clé du succès.
- Taxe foncière et d’habitation
- Charges de copropriété
- Travaux d’amélioration
- Assurance habitation PNO
Rôle du notaire dans l’équilibre des comptes
L’officier public consigne les apports de chacun. Ces chiffres servent de base lors du partage final. C’est une preuve incontestable devant les tribunaux.
Les comptes d’administration tracent les dépenses exceptionnelles. Un indivisaire peut devenir créancier de la masse. Le notaire calcule ces équilibres lors de la sortie.
Prévoyez les modalités de séparation dès l’achat. Fixez une méthode d’évaluation du bien objective. Cela évite les batailles d’experts en cas de conflit. La paix future se prépare lors de la signature initiale, notamment pour éviter les pièges de la séparation.
Comment gérer le défaut de paiement d’un co-emprunteur ?
Face à un partenaire défaillant, la loi offre des recours pour protéger vos intérêts et récupérer les sommes avancées. Voici comment réagir efficacement pour sécuriser votre patrimoine immobilier.
Actionner les mécanismes de recouvrement
Si l’autre ne paie plus, vous devez assumer. La banque ne fera aucune distinction entre vous. Payez d’abord pour éviter la saisie immobilière.
Gardez toutes les preuves des virements effectués. Ces sommes constituent une créance envers l’indivision. Vous les récupérerez prioritairement lors de la vente.
Une mise en demeure est souvent nécessaire. Elle marque officiellement le début du litige financier. Consultez un avocat si le blocage persiste longtemps. Ne laissez pas les dettes s’accumuler sans réaction, surtout pour la gestion de l’urgence.
Protection en cas de décès d’un propriétaire
Le décès fait entrer les héritiers dans l’indivision. Vous pourriez vous retrouver propriétaire avec vos beaux-parents. Cette situation est souvent source de tensions majeures.
La clause de rachat prioritaire est indispensable. Elle vous permet d’évincer les héritiers en payant leur part. C’est une sécurité pour rester dans les lieux.
Attention aux droits de succession entre non-mariés. Ils peuvent atteindre 60% pour le partenaire survivant. Un testament ou un PACS protège mieux votre patrimoine commun. Pensez à la tontine pour les petits budgets et à l’organisation de l’héritage.
Procédures de sortie et arbitrage entre indivision et SCI
Sortir d’une propriété partagée demande une rigueur comptable absolue. Entre le calcul de la valeur nette et les négociations avec votre banquier, chaque étape doit être verrouillée pour éviter un naufrage financier.
Calcul de la soulte et transfert de crédit
La soulte est le prix du rachat des parts. Elle se base sur la valeur vénale actuelle. Déduisez le capital restant dû pour obtenir le montant.
La banque doit accepter la désolidarisation du prêt. Elle vérifie la solvabilité de celui qui reste. Sans son accord, vous restez solidaire des dettes.
Un nouveau prêt est souvent la meilleure solution. Cela permet de solder l’ancien crédit définitivement. Les frais de mainlevée hypothécaire sont à prévoir ici. C’est une étape comptable cruciale pour votre liberté. Pour sécuriser ce calcul, une évaluation du bien par un professionnel est indispensable.
Comparaison avec la SCI pour les projets complexes
L’indivision brille par sa simplicité de mise en œuvre. Aucun statut à rédiger ni de comptabilité annuelle. C’est parfait pour un premier achat en couple.
La SCI offre une gestion plus stable et robuste. Elle évite le blocage de l’article 815 du Code civil. C’est l’outil idéal pour les investissements locatifs.
La transmission de parts sociales est plus souple. Vous pouvez donner progressivement sans repasser chez le notaire. Le choix dépend de votre horizon de détention. Réfléchissez bien avant de signer votre acte d’achat. Prenez le temps d’étudier les différents modes d’achat à plusieurs avant de vous engager dans un achat en indivision et prêt immobilier.
L’achat en indivision et prêt immobilier exige une anticipation rigoureuse de la solidarité bancaire et des quotes-parts. Sécurisez votre patrimoine via une convention notariée pour encadrer les charges et les risques de défaut. Agissez dès maintenant pour transformer cette co-propriété en un investissement serein et parfaitement maîtrisé.
FAQ
Comment fonctionne concrètement la répartition de la propriété lors d’un achat à plusieurs ?
Dans le cadre d’une indivision, chaque acquéreur détient une quote-part du bien, exprimée en pourcentage. Cette répartition, inscrite dans l’acte notarié, doit idéalement refléter l’apport financier réel de chacun, qu’il s’agisse de fonds propres ou de la part assumée dans le remboursement du prêt immobilier.
Il est crucial de noter qu’en l’absence de précision dans l’acte d’achat, la loi présume une répartition à parts égales (50/50 pour un couple). Pour protéger vos intérêts, le notaire doit consigner précisément les flux financiers afin que vos droits de propriété correspondent à votre investissement effectif.
Qu’implique la clause de solidarité dans un prêt immobilier en indivision ?
La solidarité bancaire est une garantie quasi systématiquement exigée par les établissements de crédit. Elle signifie que chaque co-emprunteur est responsable de l’intégralité de la dette. Si l’un des indivisaires fait défaut, la banque est en droit de réclamer la totalité de l’échéance mensuelle aux autres membres, sans tenir compte de leurs accords internes.
Ce mécanisme protège le prêteur contre l’insolvabilité d’un des participants. Pour les co-indivisaires, cela impose une vigilance accrue : en cas de paiement pour le compte d’un tiers défaillant, vous devenez créancier de l’indivision, mais vous devez assumer l’immédiateté du remboursement pour éviter la saisie du bien.
Est-il possible d’obtenir un Prêt à Taux Zéro (PTZ) pour un achat en indivision ?
Oui, l’achat en indivision est parfaitement compatible avec le Prêt à Taux Zéro. Toutefois, les conditions d’éligibilité sont analysées de manière globale. La banque prendra en compte la somme des revenus fiscaux de l’ensemble des occupants du logement pour déterminer si les plafonds de ressources sont respectés.
Le bien doit impérativement constituer la résidence principale des acquéreurs. Ce dispositif constitue un levier financier puissant pour les primo-accédants souhaitant mutualiser leur capacité d’emprunt tout en bénéficiant d’un crédit sans intérêts sur une partie de l’acquisition.
Pourquoi est-il recommandé de rédiger une convention d’indivision devant notaire ?
L’indivision est un régime juridique précaire, régi par l’article 815 du Code civil qui stipule que “nul ne peut être contraint à demeurer dans l’indivision”. La convention d’indivision permet de stabiliser cette situation en fixant des règles contractuelles sur mesure pour une durée déterminée (jusqu’à 5 ans renouvelables).
Ce document permet d’organiser la répartition des charges (taxe foncière, travaux, assurance), de fixer une indemnité d’occupation si l’un des membres habite seul le bien, et de prévoir les modalités de sortie ou de rachat de parts. C’est un outil indispensable pour prévenir les blocages décisionnels et sécuriser la gestion du patrimoine commun.
Comment se déroule la sortie de l’indivision en cas de séparation ou de vente ?
La sortie s’effectue généralement par la vente du bien ou par le rachat de soulte. Dans ce dernier cas, l’un des indivisaires rachète les parts des autres pour devenir l’unique propriétaire. Le montant de la soulte est calculé sur la valeur vénale actuelle du bien, dont on déduit le capital restant dû du prêt immobilier.
Si un crédit est en cours, la sortie nécessite l’accord de la banque pour la désolidarisation. Le partenaire sortant doit être libéré de son engagement de caution solidaire. Si la banque estime que l’indivisaire restant n’est pas assez solvable pour porter seul la dette, elle peut refuser la désolidarisation, obligeant alors souvent à la vente du bien pour solder le prêt.
Quels sont les recours si un co-indivisaire refuse de payer sa part du crédit ou des charges ?
Face à un indivisaire défaillant, vous devez dans un premier temps assurer le paiement auprès de la banque pour protéger le patrimoine commun. Vous disposez ensuite d’un délai de 5 ans pour engager une procédure de recouvrement. Les sommes avancées pour le compte d’autrui constituent une créance que vous récupérerez prioritairement lors de la revente du bien.
Si le blocage persiste, la loi permet de solliciter le partage judiciaire ou de provoquer la vente du bien avec l’accord des deux tiers des droits indivis. Une mise en demeure par voie d’huissier est souvent la première étape nécessaire pour formaliser le litige et préparer une éventuelle action en justice ou une injonction de payer.