

L’essentiel à retenir : le seuil de 23 000 € de recettes brutes marque le basculement entre les prélèvements sociaux de 17,2 % et l’affiliation obligatoire à l’URSSAF pour les loueurs saisonniers. Cette transition impacte votre rentabilité nette, car elle impose des cotisations minimales d’environ 1 200 €, même en cas de déficit, tout en ouvrant des droits à la retraite.
Avec plus de 23 000 euros de recettes annuelles, votre activité de loueur en meublé bascule d’une simple gestion patrimoniale à une véritable obligation sociale auprès de l’URSSAF. Ce seuil pivot transforme radicalement la structure de vos coûts puisque vous quittez le régime des prélèvements sociaux de 17,2 % pour celui des cotisations des indépendants.
Le risque est de voir votre rentabilité nette s’effondrer par méconnaissance des mécanismes d’affiliation et des options de calcul. Nous allons décortiquer ensemble les règles des lmnp cotisations sociales pour sécuriser votre trésorerie et optimiser votre protection.
- Lmnp cotisations sociales : le guide des seuils et obligations
- Location saisonnière : 3 critères pour votre affiliation urssaf
- Comment calculer vos charges sociales en meublé ?
- Formalités déclaratives sur le guichet unique des entreprises
- Cas des non-résidents et bascule en statut professionnel
Lmnp cotisations sociales : le guide des seuils et obligations
Les loueurs en meublé basculent du régime des prélèvements sociaux (17,2 %) aux cotisations URSSAF dès 23 000 € de recettes annuelles. Ce seuil pivot déclenche l’affiliation aux indépendants, impactant directement la rentabilité nette de votre investissement locatif.
La distinction entre fiscalité et protection sociale est la première étape pour comprendre vos obligations réelles.
Distinguer le régime fiscal de l’assujettissement social
L’impôt sur le revenu et les cotisations sociales sont deux mondes distincts. En LMNP, vous payez souvent 17,2 % de CSG-CRDS. Pourtant, ce statut peut cacher une obligation de cotiser comme un professionnel.
Le fisc taxe vos bénéfices, mais l’URSSAF peut exiger des prélèvements sociaux de 17,2 % ou plus. Tout dépend de la nature de votre activité.
L’URSSAF regarde l’activité réelle, pas seulement votre titre fiscal. Le loueur non professionnel n’est jamais totalement à l’abri des caisses sociales. La nature des revenus dicte la règle.
C’est une nuance de taille. Ne confondez plus jamais votre déclaration fiscale et votre affiliation sociale.
Le seuil de 23 000 euros comme pivot réglementaire
Le seuil des 23 000 € de recettes brutes est le juge de paix. C’est le montant encaissé qui compte, pas votre bénéfice net. Si vous dépassez ce plafond, les règles changent brutalement pour votre portefeuille.
Une vigilance constante sur vos chiffres est indispensable pour assurer la réussite d’un achat immobilier locatif pérenne.
Le calcul s’effectue au niveau du foyer fiscal. On additionne les recettes des locations meublées du couple et des enfants. Une simple erreur de cumul et l’URSSAF vous rattrape rapidement. Soyez extrêmement vigilant.
Voici les points clés à surveiller pour votre conformité :
- Recettes brutes annuelles
- Seuil de 23 000 €
- Cumul par foyer fiscal
- Nature des revenus meublés
Location saisonnière : 3 critères pour votre affiliation urssaf
Mais la donne change radicalement si vous optez pour la courte durée, où les critères d’affiliation deviennent bien plus stricts.
L’impact spécifique de la location de courte durée type airbnb
Sur Airbnb, la vigilance est de mise. Dès que vos recettes saisonnières franchissent le seuil des 23 000 €, l’affiliation sociale devient automatique. C’est une règle spécifique imposée à la clientèle de passage.
La para-hôtellerie modifie aussi votre statut. Si vous proposez le petit-déjeuner ou le nettoyage régulier, vous changez de catégorie. Vous devenez un prestataire de services aux yeux de l’administration. Les cotisations sociales s’appliquent alors sans aucun doute.
Consultez la décision du Conseil constitutionnel pour plus de détails. Cette jurisprudence confirme la solidité de ces obligations sociales.
Parcourez notre guide de la location immobilière complet. Il détaille les subtilités de chaque mode d’exploitation.
La loi est claire. La courte durée impose une rigueur administrative totale pour éviter les redressements.
Arbitrage entre régime général et sécurité sociale des indépendants
L’option du régime général mérite votre attention. C’est possible si vos recettes ne dépassent pas un certain plafond. C’est souvent plus simple pour les petits loueurs saisonniers.
Analysez aussi les avantages de la SSI. Vous cotisez pour votre propre retraite et santé. C’est un investissement sur le long terme pour votre protection personnelle. Ne voyez pas cela uniquement comme une taxe supplémentaire.
| Régime | Seuil d’accès | Avantages | Inconvénients |
|---|---|---|---|
| Régime général | Recettes < 77 700 € | Gestion simplifiée | Peu de droits retraite |
| SSI | Pas de plafond haut | Protection sociale complète | Cotisation minimale due |
| Micro-entrepreneur | Selon plafonds fiscaux | Calcul sur le CA | Pas de déduction de frais |
Comparez bien les taux. Chaque euro versé doit servir votre couverture sociale future de manière efficace.
Le choix vous appartient. Prenez le temps d’étudier chaque option avant de valider votre dossier.
Comment calculer vos charges sociales en meublé ?
Une fois votre régime choisi, il faut sortir la calculatrice pour évaluer précisément le montant de vos futures cotisations.
Comparaison chiffrée entre micro-social et régime réel
Le micro-social impose un taux fixe sur votre chiffre d’affaires global. C’est une méthode simplifiée, idéale si vous refusez de gérer une comptabilité trop lourde au quotidien.
À l’inverse, le régime réel permet de déduire vos dépenses effectives et vos amortissements comptables. Cette stratégie réduit souvent la base taxable à zéro. C’est le levier préféré des investisseurs pour préserver leur trésorerie.
Pensez à vérifier la liste des charges déductibles avant de trancher. Une analyse fine de vos frais change radicalement la donne fiscale.
Les forums spécialisés regorgent de retours d’expérience sur les discussions autour du statut LMP. Prenez le temps de lire ces témoignages concrets.
Simulez chaque option. L’écart financier peut représenter plusieurs milliers d’euros de bénéfice net chaque année.
Anticiper la cotisation minimale malgré un résultat déficitaire
Attention à la cotisation minimale imposée par la SSI. Même si votre bilan affiche une perte, ce forfait reste exigible. Il garantit le maintien de vos droits sociaux fondamentaux.
Budgétez environ 1 200 € par an pour couvrir ce socle de protection obligatoire. Cette charge fixe doit figurer dans votre prévisionnel bancaire initial. Ne négligez pas cet appel de fonds récurrent.
- Montant forfaitaire annuel
- Droits à la retraite validés
- Couverture santé minimale
- Impact sur la trésorerie
Ce versement valide vos trimestres de vieillesse. C’est un investissement qui se transforme en pension concrète lors de votre départ à la retraite.
Constituez une réserve dédiée. Votre cash-flow doit absorber cette dépense annuelle sans mettre en péril votre exploitation immobilière.
Formalités déclaratives sur le guichet unique des entreprises
Pour être en règle, vous devez maintenant passer par la case administrative via le portail officiel des entreprises.
Étapes clés pour s’enregistrer auprès des organismes sociaux
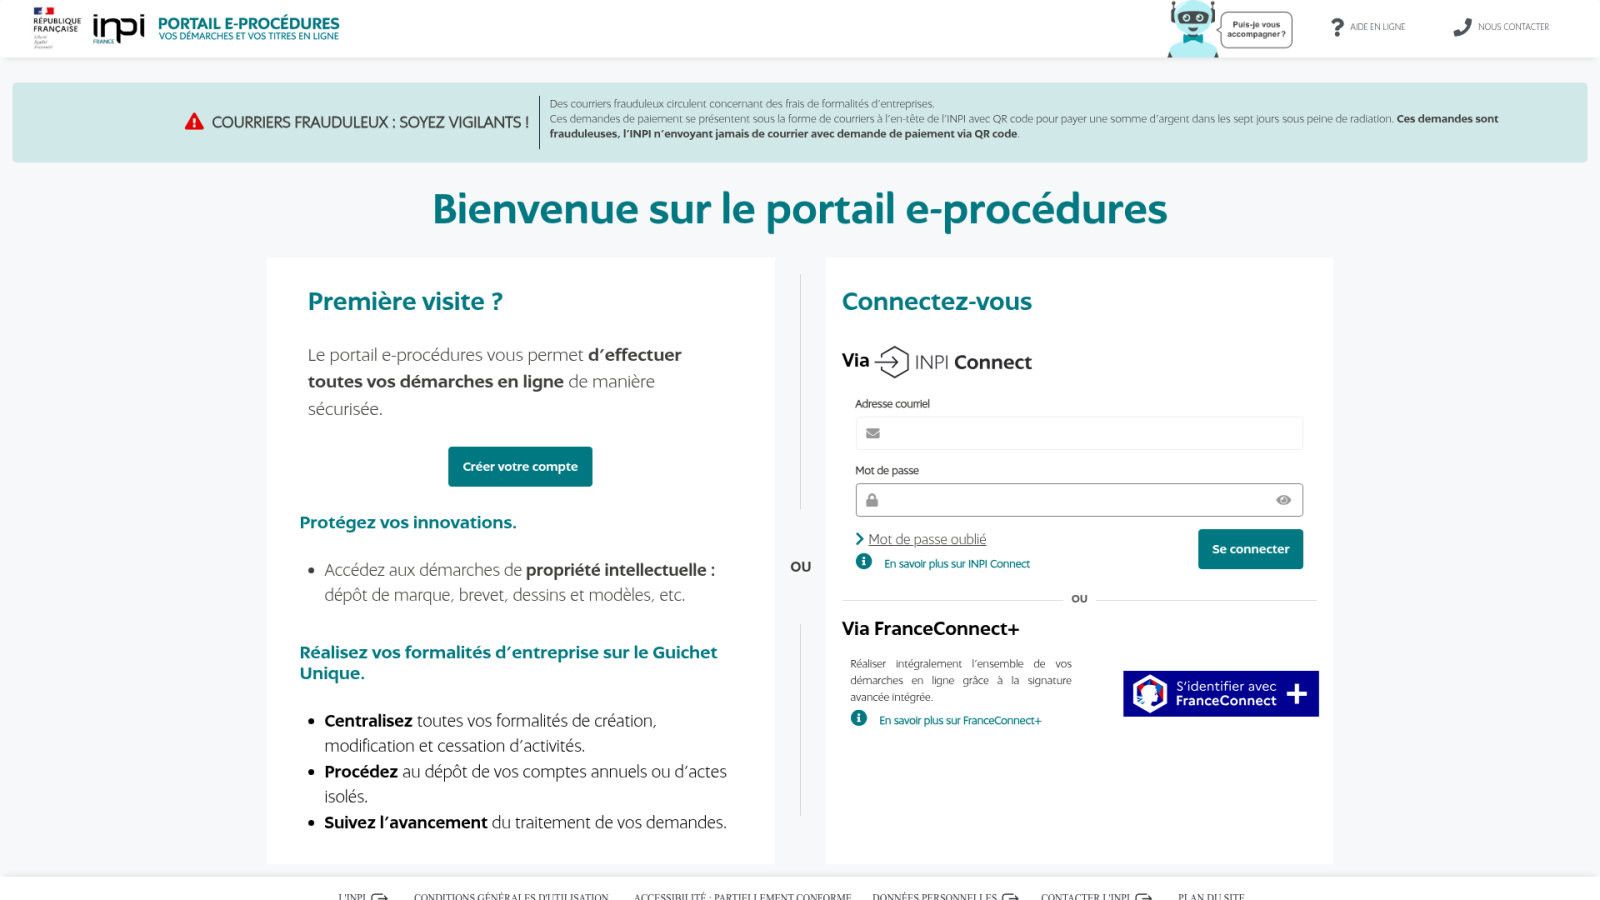
L’immatriculation se déroule désormais exclusivement sur le guichet unique de l’INPI. C’est ici que vous obtenez votre numéro SIRET indispensable. Cette étape centralise toutes vos démarches auprès des différents organismes.
Pour piloter votre activité, il existe des outils indispensables en immobilier qui simplifient la gestion quotidienne. Pensez à bien choisir votre régime fiscal, micro-BIC ou réel, lors de cette saisie initiale. La validation du dossier confirme votre existence légale.
Vous avez 15 jours après le début de l’activité. Un retard peut entraîner des pénalités financières assez lourdes.
Préparez vos documents d’identité. Le site peut être capricieux, alors armez-vous de patience pour valider votre dossier complet.
Soyez précis dans vos saisies. Une erreur sur le code APE peut fausser votre affiliation sociale.
Interaction entre cotisations et cotisation foncière des entreprises
La CFE est l’impôt local des professionnels, même en meublé. Son montant varie selon la valeur locative de votre bien immobilier. Cette taxe est due chaque année au 15 décembre.
Ces deux charges forment le socle de votre fiscalité professionnelle. Elles doivent être déclarées en même temps pour garder une cohérence globale. L’administration fiscale et l’URSSAF communiquent désormais beaucoup mieux. La lmnp cotisations sociales dépend directement de vos recettes annuelles.
Il faut aussi intégrer le poids des charges en copropriété dans votre calcul de rentabilité nette. Ces frais impactent directement votre bénéfice imposable.
N’oubliez pas l’avis de CFE. Il arrive souvent en fin d’année directement sur votre espace professionnel en ligne.
Anticipez ces paiements. Le budget fiscal global de votre location doit intégrer ces deux composantes essentielles.
Cas des non-résidents et bascule en statut professionnel
Enfin, certains profils particuliers comme les expatriés ou les gros investisseurs font face à des règles encore plus spécifiques.
Le traitement des revenus locatifs pour les investisseurs étrangers
Le prélèvement de solidarité de 7,5 % s’applique obligatoirement. Il concerne les résidents de l’Espace Économique Européen. C’est un taux réduit par rapport aux 17,2 % classiques généralement prélevés.
Expliquer l’exonération possible est ici fondamental. Si vous cotisez déjà à un régime de sécurité sociale étranger, vous pouvez éviter les charges françaises. Il faut fournir les justificatifs adéquats à l’administration fiscale. C’est une démarche souvent méconnue mais très rentable.
Prenez connaissance de la convention fiscale franco-portugaise pour optimiser votre fiscalité immobilière. Ces accords bilatéraux sont essentiels.
Vérifiez votre situation personnelle précisément. Chaque pays a ses propres accords avec la France concernant les revenus immobiliers perçus par les non-résidents.
Consultez un expert fiscal. Les règles internationales sont complexes et changent souvent selon les traités bilatéraux.
Conséquences sociales du passage au statut lmp
Définir la bascule LMP est nécessaire. Elle survient quand vos recettes dépassent 23 000 € et vos autres revenus d’activité. Vous devenez officiellement un professionnel de l’immobilier.
Souligner le gain pour la retraite est un argument fort. En payant des cotisations, vous validez des trimestres précieux pour votre fin de carrière. C’est un moyen efficace de transformer une rente immobilière en protection sociale durable. C’est l’avantage majeur du statut professionnel.
Pour maîtriser les termes techniques, parcourez notre lexique immobilier complet. Une bonne compréhension des définitions évite les erreurs.
Le statut LMP modifie aussi la fiscalité des plus-values. C’est un changement global de paradigme pour votre stratégie patrimoniale et vos futurs investissements.
Gérez ce passage avec soin. Votre expert-comptable sera votre meilleur allié pour cette transition importante.
La rentabilité de votre investissement dépend de la maîtrise du seuil pivot de 23 000 €. Entre prélèvements de 18,6 % et affiliation URSSAF pour la courte durée, anticipez dès maintenant vos lmnp cotisations sociales pour sécuriser votre cash-flow. Arbitrez vos options fiscales avec rigueur pour transformer ces obligations en une protection sociale durable.
FAQ
À partir de quel montant de revenus dois-je payer des cotisations sociales en LMNP ?
Le seuil pivot est fixé à 23 000 € de recettes brutes annuelles. En dessous de ce montant, vous n’êtes généralement pas redevable des cotisations sociales auprès de l’URSSAF, mais vous devez acquitter les prélèvements sociaux sur vos bénéfices (au taux de 17,2 % ou 18,6 % selon la nature du bien). Ce seuil s’apprécie au niveau du foyer fiscal global.
Dès que vos recettes franchissent ces 23 000 €, la situation change, particulièrement pour la location saisonnière. Dans ce cas, l’affiliation au régime de sécurité sociale devient obligatoire. Si vous louez en longue durée, le basculement vers les cotisations sociales ne s’opère que si vous remplissez les critères du statut de Loueur en Meublé Professionnel (LMP).
Quelle est la différence entre les prélèvements sociaux et les cotisations URSSAF ?
Les prélèvements sociaux (CSG, CRDS) sont des taxes sur les revenus du patrimoine gérées par l’administration fiscale. Pour un loueur non professionnel classique, ils s’élèvent à 17,2 % (ou 18,6 % selon les cas) et sont calculés sur le bénéfice net. C’est le régime par défaut pour la majorité des investisseurs en meublé dont l’activité reste sous les seuils réglementaires.
À l’inverse, les cotisations sociales URSSAF vous affilient à une protection sociale (retraite, santé). Elles s’appliquent dès que l’activité est considérée comme professionnelle ou pour la courte durée au-delà de 23 000 €. Les taux sont plus élevés, souvent entre 35 % et 45 % du bénéfice, mais ils permettent de valider des trimestres de retraite, contrairement aux simples prélèvements sociaux.
Comment sont calculées les charges sociales pour une location Airbnb ?
Pour les revenus de location saisonnière dépassant 23 000 €, vous avez le choix entre deux modes de calcul. Le régime général applique un taux d’environ 47,5 % sur vos recettes après un abattement forfaitaire (60 % pour un meublé non classé, 87 % pour un classé). C’est une option de simplicité administrative pour les petits volumes.
L’autre option est l’affiliation à la Sécurité Sociale des Indépendants (SSI). Ici, les cotisations sont calculées sur votre bénéfice réel (recettes moins charges et amortissements). Si vous dégagez peu de bénéfice grâce aux amortissements, cette option est souvent plus avantageuse, même si elle impose une cotisation minimale forfaitaire d’environ 1 200 € par an, quel que soit votre résultat.
Quelles sont les obligations sociales pour un investisseur non-résident ?
Si vous résidez à l’étranger mais louez un meublé en France, votre situation dépend de votre lieu de résidence. Les investisseurs affiliés à un régime de sécurité sociale dans l’Espace Économique Européen (EEE), en Suisse ou au Royaume-Uni bénéficient d’une dispense de CSG et de CRDS. Ils ne restent redevables que du prélèvement de solidarité de 7,5 %.
Attention toutefois : pour déterminer si vous basculez dans le statut professionnel (LMP) et donc vers le paiement de cotisations sociales, l’administration prend désormais en compte vos revenus perçus à l’étranger. Il est impératif de fournir les justificatifs d’affiliation à votre caisse étrangère pour éviter une double taxation sociale en France.
Dois-je payer des charges sociales si mon activité LMNP est déficitaire ?
Si vous dépendez du régime des prélèvements sociaux (LMNP classique sous les 23 000 €), un déficit signifie une base imposable nulle : vous ne payez donc rien. En revanche, si vous êtes affilié à la Sécurité Sociale des Indépendants (SSI), vous devez acquitter une cotisation minimale forfaitaire, même en l’absence de bénéfice.
Ce forfait annuel, bien que pesant sur la trésorerie, n’est pas une perte sèche. Il vous permet de maintenir une couverture santé et, surtout, de valider des trimestres de retraite. C’est un paramètre essentiel à intégrer dans votre business plan pour éviter toute mauvaise surprise lors de la réception de votre appel de cotisations URSSAF.


