L’essentiel à retenir : le viager occupé, qui représente 90 % des transactions, permet de percevoir un bouquet immédiat et une rente à vie tout en restant chez soi. Ce mécanisme sécurise vos revenus grâce à une indexation annuelle et des garanties notariales, tandis que l’acheteur bénéficie d’une décote de prix liée à votre droit d’usage.
Le viager occupé représente aujourd’hui près de 90 % des transactions viagères en France, s’imposant comme le montage de référence pour monétiser son patrimoine immobilier tout en restant chez soi.
Pourtant, l’arbitrage entre le capital immédiat et les revenus futurs soulève souvent des incertitudes sur la rentabilité réelle de l’opération. Nous allons analyser précisément le fonctionnement de la vente en viager occupé avec rente pour vous aider à sécuriser votre transaction et optimiser votre fiscalité.
- Comprendre le mécanisme du viager occupé avec rente
- Méthodes de calcul pour fixer le juste prix
- Qui paie les charges et les taxes foncières ?
- Garanties contractuelles et protection des parties
Comprendre le mécanisme du viager occupé avec rente
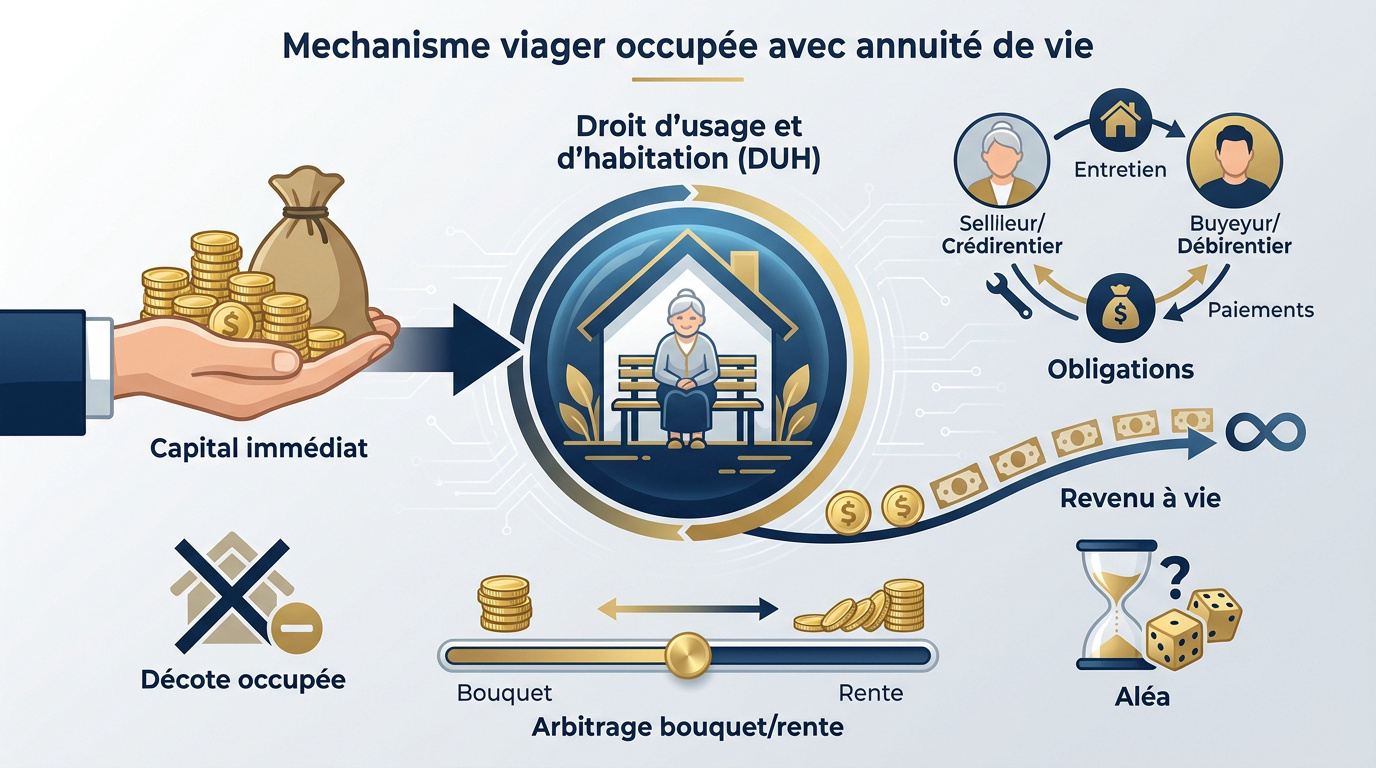
Le viager occupé concerne 90% des ventes viagères. Il combine un bouquet initial (20-30% de la valeur) et une rente à vie, avec une décote liée au Droit d’Usage et d’Habitation (DUH). Cette mécanique financière sécurise les revenus du vendeur tout en permettant à l’acquéreur d’étaler son investissement immobilier.
La transition vers ce modèle d’investissement implique d’abord de comprendre comment s’équilibre la balance entre capital immédiat et revenus futurs.
Arbitrage entre le bouquet et la rente viagère
Le bouquet représente le capital versé comptant lors de la signature. Il offre au vendeur une liquidité immédiate. Ce versement initial diminue mathématiquement le montant de la rente périodique.
La rente garantit un revenu régulier jusqu’au décès. Le dosage entre ces deux piliers financiers fluctue selon l’âge du vendeur. Vos besoins de trésorerie dictent souvent ce choix stratégique.
Le notaire utilise généralement un barème pour fixer ce ratio bouquet/rente. C’est un équilibre contractuel précis.
Portée juridique du Droit d’Usage et d’Habitation
Le DUH constitue un droit strictement personnel et incessible. À l’inverse de l’usufruit, vous ne pouvez pas louer le logement à un tiers. Vous conservez simplement l’usage de votre foyer.
Cette occupation permanente déclenche une décote sur le prix de vente. Elle compense l’impossibilité pour l’acheteur de disposer du bien. Le calcul intègre directement l’espérance de vie statistique.
Ce droit sanctuarise votre présence dans les lieux. C’est le socle protecteur de votre contrat viager.
Obligations du crédirentier et du débirentier
Le vendeur est nommé crédirentier et l’acheteur débirentier. Leurs obligations respectives figurent dans l’acte authentique. Chacun assure sa part des charges et des travaux d’entretien définis.
L’aléa demeure le pilier juridique indispensable du contrat. Si le décès survient prématurément dans des conditions prévisibles, la nullité peut être prononcée. La loi impose une incertitude réelle.
Il convient de surveiller les risques contractuels pour éviter tout litige. La clause résolutoire protège d’ailleurs le vendeur.
Méthodes de calcul pour fixer le juste prix
Mais avant de signer, il faut comprendre comment ces chiffres sortent de la calculette du notaire.
Influence de l’âge sur le coefficient de conversion
L’âge du vendeur est le facteur clé. Plus il est âgé, plus le coefficient de conversion est élevé. La rente mensuelle augmente donc proportionnellement.
Les notaires utilisent des tables de mortalité précises. Elles permettent de transformer le capital restant en versements périodiques. C’est une science actuarielle rigoureuse.
Vous pouvez consulter les détails sur le calcul de la rente pour approfondir ce mécanisme.
Différence entre valeur vénale et valeur occupée
La valeur vénale correspond au prix de marché libre. La valeur occupée est ce même prix diminué du DUH. Cette différence constitue le gain théorique de l’acquéreur. C’est le principe de la décote d’occupation.
Pour un vendeur de 75 ans, cette décote avoisine souvent 35%. Elle varie selon les régions.
| Âge du vendeur | Décote estimée | Coefficient de conversion | Impact sur la rente |
|---|---|---|---|
| 65 ans | 50% | Faible | Rente modérée |
| 70 ans | 40% | Moyen | Rente en hausse |
| 75 ans | 35% | Élevé | Rente soutenue |
| 80 ans | 25% | Très élevé | Rente forte |
| 85 ans | 15% | Maximum | Rente maximale |
Indexation de la rente sur l’inflation annuelle
La rente n’est pas figée dans le temps. Elle suit généralement l’indice des prix à la consommation. Cela protège le pouvoir d’achat du vendeur.
L’indexation est précisée dans le contrat initial. Elle intervient chaque année à la date anniversaire. C’est une sécurité contre la dévaluation monétaire.
En fait, il est possible de négocier l’indexation du coût de la vie lors de la vente en viager occupé avec rente.
Qui paie les charges et les taxes foncières ?
Après avoir fixé le prix, il reste à déterminer qui règle les factures récurrentes. Cette étape est cruciale pour éviter tout litige futur entre vous et votre acquéreur.
Ventilation des charges et des gros travaux
Le vendeur paie les charges courantes et l’énergie. Il assume aussi la taxe d’enlèvement des ordures ménagères. C’est la règle par défaut du Code civil.
L’acheteur prend en charge les grosses réparations. Cela inclut le toit, les murs porteurs et les voûtes. Ces frais sont définis par l’article 606. C’est un point de négociation fréquent lors de la vente.
Ces règles s’appliquent aussi aux travaux collectifs en copropriété. La clarté contractuelle évite les surprises.
Avantages fiscaux sur les revenus perçus
Le bouquet est totalement exonéré d’impôt. Pour la rente, la fiscalité est très attractive. L’abattement dépend de l’âge au moment du premier versement.
Après 70 ans, seuls 30% de la rente sont imposables. C’est un avantage majeur pour compléter sa retraite. Les prélèvements sociaux s’appliquent toutefois.
Voici les abattements pratiqués selon votre situation :
- 70% avant 50 ans
- 50% de 50 à 59 ans
- 40% de 60 à 69 ans
- 30% au-delà de 69 ans
En optant pour une vente en viager occupé avec rente, vous sécurisez votre avenir tout en optimisant votre pression fiscale globale.
Garanties contractuelles et protection des parties
Pourtant, malgré ces avantages, la peur du défaut de paiement reste le frein principal.
Rôle de la clause résolutoire en cas d’impayé
La clause résolutoire protège le crédirentier. En cas d’impayé, la vente est annulée de plein droit. Le vendeur récupère alors la pleine propriété.
Le vendeur conserve souvent les bouquets et rentes déjà versés. C’est une sanction sévère pour l’acheteur défaillant. L’acte notarié doit être très précis sur ce point. Il sécurise l’avenir du retraité.
En fait, sécuriser ces fonds ressemble à la procédure pour récupérer un dépôt de garantie. Cela garantit que les sommes engagées restent acquises en cas de litige majeur.
Réversion au conjoint et libération anticipée
La rente peut être réversible à 100%. Le conjoint survivant continue de percevoir les revenus. C’est une protection indispensable pour les couples.
En cas de départ en EHPAD, la libération anticipée est possible. La rente est alors majorée car l’acheteur récupère la jouissance du bien. C’est contractuel.
- Réversion totale ou partielle de la rente.
- Taux de majoration pour libération anticipée (souvent 20% à 40%).
- Garanties hypothécaires sur le bien.
Le notaire valide ces clauses. Il évite tout litige futur entre les héritiers.
La vente en viager occupé avec rente sécurise votre retraite grâce à un capital immédiat et des revenus garantis à vie, tout en restant chez vous. Sollicitez dès maintenant un notaire pour ajuster le ratio bouquet/rente et protéger votre conjoint. Transformez votre patrimoine immobilier en une source de sérénité durable dès aujourd’hui.
FAQ
Qu’est-ce qu’une vente en viager occupé avec rente exactement ?
La vente en viager occupé est une transaction immobilière où vous cédez la propriété de votre bien tout en conservant le Droit d’Usage et d’Habitation (DUH). Concrètement, vous restez chez vous à vie. En contrepartie, l’acquéreur, appelé débirentier, vous verse un capital initial, le bouquet, complété par une rente viagère régulière versée jusqu’à votre décès.
Ce mécanisme permet de transformer votre patrimoine immobilier en liquidités immédiates et en revenus garantis, tout en sécurisant votre cadre de vie. Pour l’acheteur, c’est un investissement à long terme bénéficiant d’une décote de prix correspondant à la valeur de votre occupation.
Comment détermine-t-on le montant de la rente et du bouquet ?
Le calcul est une opération actuarielle rigoureuse qui repose sur votre espérance de vie, déterminée par des tables de mortalité. On part de la valeur vénale du bien, de laquelle on déduit la valeur du Droit d’Usage et d’Habitation (la décote d’occupation). Le capital restant est ensuite réparti entre le bouquet, payé comptant, et la rente viagère.
Plus vous êtes âgé au moment de la signature, plus le montant de la rente sera élevé, car la période de versement estimée est plus courte. À l’inverse, une espérance de vie plus longue dilue le capital sur une durée plus importante, réduisant ainsi les mensualités. Notez que la rente est généralement indexée sur l’inflation pour préserver votre pouvoir d’achat au fil des années.
Quelle est la répartition des charges et travaux entre le vendeur et l’acheteur ?
Dans un viager occupé, la règle par défaut suit la logique du Code civil : vous assumez les charges liées à l’usage quotidien du bien. Cela inclut les factures d’énergie, l’entretien courant, les petites réparations et la taxe d’enlèvement des ordures ménagères. Vous continuez à gérer votre logement comme un locataire le ferait, mais sans loyer à payer.
L’acquéreur, en tant que propriétaire des murs, prend à sa charge la taxe foncière et les grosses réparations définies par l’article 606 du Code civil. Cela concerne notamment la toiture, les murs porteurs, le remplacement de la chaudière ou les mises aux normes des ascenseurs. Cette répartition doit être scrupuleusement détaillée dans l’acte authentique pour éviter tout litige.
Quelles sont les garanties si l’acheteur ne paie plus la rente ?
La sécurité du crédirentier est assurée par des clauses juridiques strictes insérées dans l’acte de vente chez le notaire. La plus importante est la clause résolutoire. En cas de défaut de paiement prolongé de la rente, cette clause permet d’annuler la vente de plein droit. Vous récupérez alors la pleine propriété de votre bien.
En complément, le contrat prévoit souvent que vous conserviez les bouquets et les rentes déjà perçus à titre d’indemnisation. Ces garanties, souvent assorties d’un privilège de vendeur avec action résolutoire, font du viager l’un des placements les plus sécurisés pour un retraité, protégeant efficacement vos intérêts financiers face aux risques de défaillance de l’acheteur.
Existe-t-il des avantages fiscaux spécifiques pour le vendeur ?
La fiscalité du viager est particulièrement attractive pour le vendeur. Le bouquet perçu est totalement exonéré d’impôt. Quant à la rente viagère, elle bénéficie d’un abattement fiscal important qui dépend de votre âge lors du premier versement : après 70 ans, seuls 30 % de la rente sont intégrés à votre revenu imposable.
Cet abattement est dégressif selon l’âge : 70 % d’abattement si vous avez plus de 70 ans, 60 % entre 60 et 69 ans, et 50 % entre 50 et 59 ans. C’est un levier puissant pour optimiser vos revenus nets à la retraite, bien que la fraction imposable reste soumise aux prélèvements sociaux en vigueur.