L’essentiel à retenir : un arrêté de mise en sécurité vous impose d’informer votre assureur sous 15 jours par courrier recommandé pour éviter la nullité du contrat. Cette procédure suspend immédiatement le paiement des loyers et engage votre responsabilité pour le relogement des occupants. Notez que l’assureur dispose ensuite de 10 jours pour maintenir, surprimer ou résilier votre couverture.
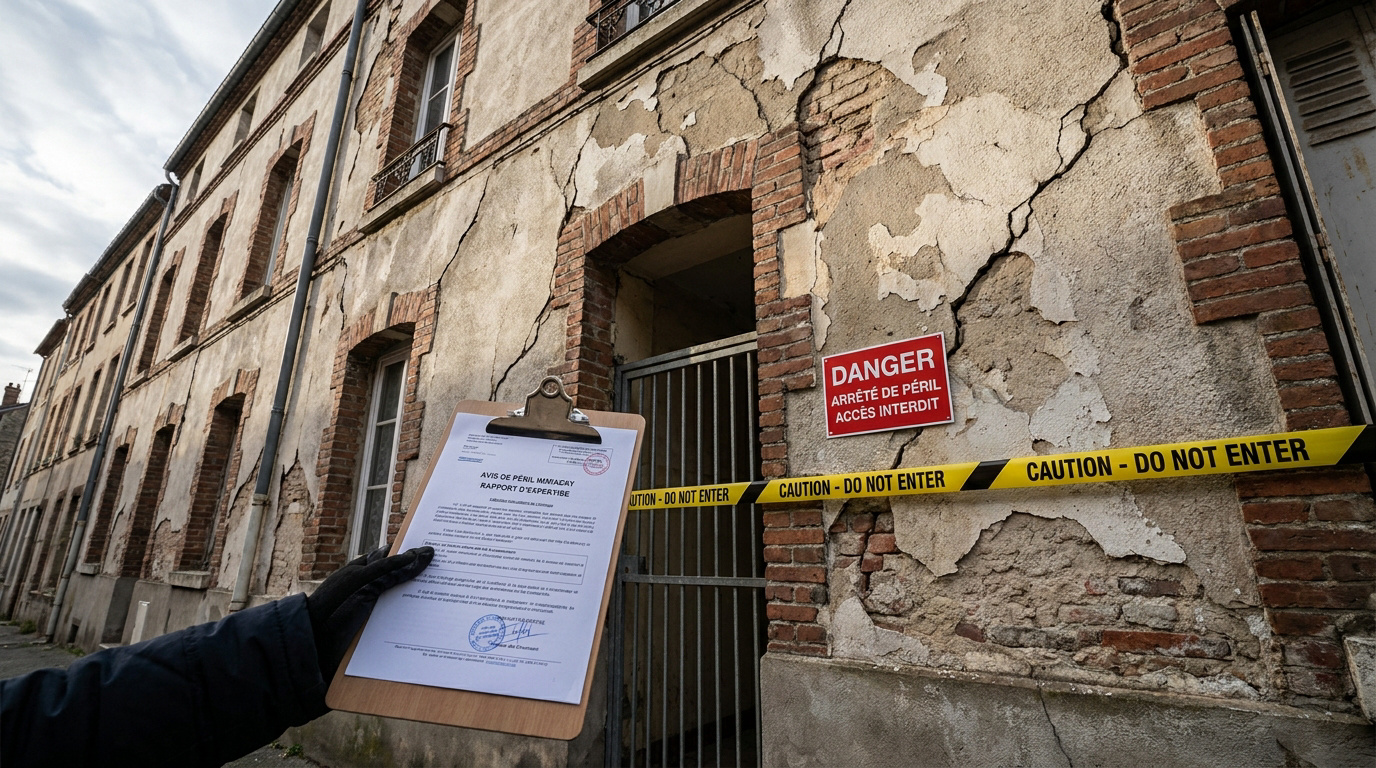
En France, la notification d’un arrêté de mise en sécurité impose au propriétaire une réactivité immédiate sous peine de voir ses garanties s’évaporer. Si votre immeuble présente des signes de fragilité structurelle ou d’insalubrité, vous disposez d’un délai légal de seulement 15 jours pour informer votre assureur par courrier recommandé.
Le non-respect de cette obligation de déclaration peut entraîner la nullité de votre contrat et vous laisser sans couverture face aux risques d’effondrement. Nous allons faire le point sur les démarches indispensables pour protéger votre patrimoine et gérer l’aggravation du risque auprès de votre compagnie d’assurance.
- Assurance et mise en péril d’un immeuble : cadre légal et obligations
- 3 conséquences directes pour votre contrat d’assurance
- La garantie effondrement est-elle systématiquement incluse ?
- Droits des occupants et responsabilités juridiques du propriétaire
Assurance et mise en péril d’un immeuble : cadre légal et obligations
Un arrêté de mise en sécurité impose une déclaration à l’assureur sous 15 jours. Ce statut juridique suspend le paiement des loyers et oblige le propriétaire au relogement, tandis que la garantie effondrement peut être mobilisée avant tout sinistre matériel effectif. Cette situation administrative grave exige de bien distinguer les procédures pour réagir efficacement.
Différencier le péril imminent du péril ordinaire
L’expert public évalue la dangerosité immédiate du bâti. Son rapport définit si l’urgence est absolue pour la sécurité. La menace doit être directe pour justifier cette procédure spécifique.
Le maire peut alors ordonner des mesures d’office. L’évacuation ou l’étaiement se font sans délai préalable. Ces actions provisoires visent à protéger les occupants et les passants rapidement.
En péril ordinaire, la procédure devient contradictoire. Le propriétaire peut soumettre ses observations. La menace est réelle mais laisse un temps défini pour vérifier la solidité de la structure du bâtiment avant d’agir.
Le délai légal de 15 jours pour informer votre assureur
Le délai de 15 jours débute précisément lors de la notification. La réception de l’arrêté municipal marque le point de départ juridique. Vous devez agir vite dès ce document reçu.
Un retard expose votre contrat à une nullité totale. L’assureur peut invoquer votre mauvaise foi pour aggravement de risque. Il refuserait alors toute prise en charge en cas de sinistre ultérieur.
Utilisez impérativement un envoi en recommandé avec accusé de réception. C’est votre preuve légale de déclaration selon l’article L113-2 3° du code des assurances. Ce formalisme protège vos droits face à la compagnie.
3 conséquences directes pour votre contrat d’assurance
Mais au-delà de la simple déclaration, c’est toute la structure de votre contrat qui risque de basculer face à cette aggravation soudaine du risque.
Les options de l’assureur : résiliation ou surprime
Votre assureur peut maintenir les garanties actuelles. Pourtant, il propose souvent de modifier les tarifs ou les couvertures. Il dispose de dix jours pour notifier sa décision finale.
Le risque aggravé justifie une hausse mathématique. Cette surprime peut atteindre 50 % à 200 %. Le montant exact dépendra de la gravité réelle de l’arrêté de péril.
L’assureur peut estimer le risque totalement inassurable. Il résilie alors le contrat immédiatement pour aggravation. Un préavis d’un mois s’applique généralement après cette notification officielle par courrier.
Stratégies pour retrouver une couverture en risque aggravé
Identifiez rapidement des courtiers spécialisés. Certaines enseignes acceptent de couvrir des immeubles dégradés. Ils collaborent avec des porteurs de risques habitués aux dossiers complexes et atypiques.
Préparez méticuleusement vos documents techniques. Le rapport d’expertise est ici indispensable. Fournissez des devis de travaux précis pour prouver votre réelle volonté de sécuriser le bâti.
Utilisez les recours légaux si les refus s’accumulent. Le Bureau Central de Tarification peut intervenir. C’est votre solution ultime pour obtenir au moins une garantie responsabilité civile obligatoire.
- Rapport d’expertise judiciaire
- Arrêté de péril
- Devis des entreprises de travaux
- Historique des sinistres
Déroulement d’une expertise judiciaire en situation d’urgence
L’expert judiciaire est nommé par le tribunal administratif. Sa mission consiste à constater l’état réel du bâti. Il doit rendre ses conclusions dans un délai très court.
Les conclusions du rapport orientent la décision de l’assureur. Elles valident ou non la cause technique des désordres. Ce document est le pivot de votre future indemnisation potentielle.
La présence du syndic est fondamentale lors des opérations. Chaque partie doit être entendue. Cela garantit le respect du principe contradictoire essentiel pour votre aide à l’expertise.
La garantie effondrement est-elle systématiquement incluse ?
Alors que la structure menace de céder, une question devient vitale : votre contrat contient-il la clause spécifique capable de couvrir ce désastre ? En tant qu’expert, je constate souvent que les propriétaires confondent protection globale et garanties spécifiques.
Analyse de la garantie effondrement dans les contrats multirisques
Vérifiez la présence de cette garantie optionnelle. Elle n’est pas automatique dans tous les contrats. Lisez attentivement vos conditions générales.
Définissez les dommages matériels couverts. Cela concerne souvent les frais de déblais. Les dommages aux biens mobiliers sont aussi inclus.
Précisez les exclusions courantes. Les vices de construction sont parfois écartés. Vérifiez si les catastrophes naturelles sont liées.
| Garantie | Couverture Péril | Exclusion Classique |
|---|---|---|
| Effondrement partiel | Inclus si soudain | Vétusté connue |
| Menace imminente | Optionnelle | Défaut d’entretien |
| Frais de relogement | Souvent inclus | Limite de durée |
| Dommages mobiliers | Inclus | Biens extérieurs |
Jurisprudence : quand la menace d’effondrement vaut sinistre
Citez les arrêts assimilant le péril au sinistre. Les juges protègent souvent les assurés. Une menace grave peut déclencher les garanties.
Expliquez comment mobiliser les garanties préventivement. N’attendez pas que le mur tombe. La jurisprudence permet d’agir dès l’arrêté.
Soulignez l’importance du conseil juridique. Un avocat peut forcer l’assureur. Le droit évolue en faveur de la mise en sécurité.
Contester une exclusion pour défaut d’entretien devant les tribunaux
Analysez l’invalidité des clauses imprécises. L’assureur doit prouver une négligence caractérisée. Une simple usure ne suffit pas toujours.
Rappelez la charge de la preuve. C’est à la compagnie de démontrer votre faute. Vous n’avez pas à prouver votre innocence.
Mentionnez les recours possibles. Une expertise contradictoire est souvent nécessaire. Elle permet de contester les conclusions de l’assurance.
Pour approfondir vos droits, consultez l’article 1244 du Code civil. Ce texte encadre strictement la responsabilité liée à l’entretien du bâti. L’assurance et mise en péril d’un immeuble exigent une vigilance contractuelle absolue pour éviter la vacance locative prolongée ou la ruine financière.
Droits des occupants et responsabilités juridiques du propriétaire
Pourtant, au milieu des décombres juridiques, l’humain reste au centre des préoccupations avec des obligations strictes envers ceux qui habitent les lieux.
Relogement des locataires et arrêt du versement des loyers
Le propriétaire doit proposer une solution d’hébergement décente aux occupants. Cette obligation légale est impérative. Les frais engendrés restent à votre charge exclusive en tant que bailleur.
Le versement des loyers est suspendu dès la notification de l’arrêté. Cette règle stricte protège les occupants sans exception. Elle s’applique même si le danger concerne uniquement les parties communes.
Le refus de relogement expose à trois ans de prison. Une amende de 100 000 euros est également prévue. Ne négligez jamais cette protection du locataire évacué selon cette suspension des loyers suite à un arrêt de 2016.
Responsabilité du syndic et recours en garantie décennale
La responsabilité du syndic peut être engagée pour défaut de surveillance. Une gestion préventive défaillante constitue une faute. La conservation de l’immeuble est sa mission première.
Si le bâtiment a moins de dix ans, actionnez la garantie décennale. Elle couvre les vices compromettant la solidité structurelle. C’est une piste sérieuse pour obtenir réparation sans prouver de faute.
L’assurance dommages-ouvrage permet une indemnisation rapide des désordres graves. Elle finance les travaux urgents sans attendre un long jugement. C’est un levier efficace pour traiter la mise en péril, tout comme l’est l’entretien des réseaux communs pour éviter les sinistres.
Face à une mise en péril d’un immeuble, déclarez l’arrêté sous 15 jours pour éviter la nullité de votre contrat. Mobilisez la garantie effondrement dès la menace avérée et relisez vos clauses d’exclusion. Agir vite protège votre patrimoine et sécurise l’avenir de votre investissement immobilier.
FAQ
Quelles sont les obligations immédiates du propriétaire suite à la notification d’un arrêté de péril ?
Dès que vous recevez la notification d’une procédure d’arrêté de péril, vous avez l’obligation légale d’en informer votre assureur multirisque immeuble dans un délai strict de 15 jours. Cette démarche est cruciale car le non-respect de ce délai peut entraîner la nullité pure et simple de votre contrat d’assurance pour non-déclaration d’aggravation de risque.
Parallèlement, vous devez impérativement engager les mesures de mise en sécurité ou les travaux prescrits par le maire dans les délais impartis. Si l’immeuble est occupé, vous êtes également tenu d’organiser et de financer le relogement des occupants si une interdiction d’habiter est prononcée.
Quel est le délai de réponse de l’assureur après la déclaration d’une mise en péril ?
Une fois informé de la situation de péril, votre assureur dispose d’un délai de 10 jours pour vous faire part de sa décision. Durant cette période, la compagnie analyse la gravité des désordres structurels et l’évolution du risque que représente désormais votre bâtiment.
Trois issues sont alors possibles : le maintien de vos garanties aux conditions actuelles (rare), une proposition d’avenant incluant une augmentation de prime pour compenser l’aggravation du risque, ou la résiliation immédiate du contrat si l’assureur estime que le risque est devenu inassurable.
La garantie effondrement couvre-t-elle systématiquement un immeuble menacé ?
Il est important de préciser que la garantie effondrement n’est pas une couverture obligatoire et doit être explicitement souscrite dans votre contrat multirisque. Elle intervient généralement pour les dommages matériels directs résultant d’un effondrement total ou partiel de l’ossature ou des fondations.
Cependant, l’assureur peut refuser la prise en charge s’il démontre que le sinistre provient d’un défaut d’entretien caractérisé ou d’une vétusté connue et non traitée. Notez toutefois que la jurisprudence tend de plus en plus à assimiler la menace grave et imminente d’effondrement à un sinistre réalisé pour permettre une intervention préventive.
Quelles sont les conséquences financières pour le bailleur concernant les loyers ?
Dès la notification de l’arrêté de mise en sécurité, le paiement des loyers est automatiquement suspendu. Vos locataires cessent d’être redevables de leur loyer à partir du premier jour du mois suivant la notification, et ce, jusqu’à la mainlevée de l’arrêté par la mairie.
Cette suspension s’applique même si le péril ne concerne que les parties communes mais rend l’accès ou l’usage des parties privatives dangereux. Il s’agit d’une protection légale forte pour l’occupant, et tout manquement à cette règle ou toute pression pour percevoir les loyers expose le propriétaire à des sanctions pénales.
Est-il possible de vendre un immeuble faisant l’objet d’une procédure de péril ?
Oui, la vente d’un immeuble en situation de péril demeure parfaitement autorisée sur le plan juridique. Il n’existe pas d’interdiction de transaction liée à l’état de solidité du bâti.
Toutefois, vous avez une obligation de transparence absolue : les acquéreurs potentiels doivent être pleinement informés de l’existence de la procédure, de la nature des désordres et des travaux prescrits par l’arrêté. La notification du péril doit être annexée au compromis de vente pour éviter tout recours ultérieur pour vice caché.
Que faire si mon assurance résilie mon contrat à cause de l’arrêté de péril ?
Si votre assureur résilie votre contrat en raison de l’aggravation du risque, vous rencontrerez des difficultés pour retrouver une couverture auprès des compagnies traditionnelles. Dans ce cas, il est conseillé de solliciter des courtiers spécialisés en risques aggravés qui proposent des solutions spécifiques pour les immeubles dégradés.
En dernier recours, si aucun assureur n’accepte de couvrir votre responsabilité civile (obligatoire en copropriété), vous pouvez saisir le Bureau Central de Tarification (BCT). Cet organisme peut contraindre une compagnie d’assurance à vous garantir, au moins pour la responsabilité civile, à un tarif qu’il fixera lui-même.