L’essentiel à retenir : l’achat immobilier en concubinage nécessite une structuration juridique rigoureuse, car la loi ne prévoit aucune protection automatique pour les partenaires. Opter pour l’indivision avec une convention notariée ou une SCI permet de sécuriser vos apports respectifs. Sans testament ou clause de tontine, le survivant risque l’expulsion et une taxation successorale massive de 60 %.
L’achat d’un bien immobilier en union libre ne bénéficie d’aucun cadre protecteur automatique, contrairement au mariage ou au PACS. En France, le concubin survivant est considéré comme un tiers par l’administration fiscale, ce qui entraîne une taxation de 60 % sur la valeur du patrimoine transmis en cas de décès.
Cette absence de statut légal expose votre foyer à une précarité immédiate lors d’une séparation ou d’une succession imprévue. Pour sécuriser votre achat maison à deux sans mariage, nous analysons les solutions concrètes comme l’indivision, la SCI ou le testament afin de verrouiller juridiquement votre investissement.
- L’achat maison sans mariage sous le régime de l’indivision
- La SCI familiale comme alternative pour structurer votre patrimoine
- Sécuriser le partenaire face aux risques de décès et de séparation
- Gestion du crédit bancaire et des charges en union libre
L’achat maison sans mariage sous le régime de l’indivision
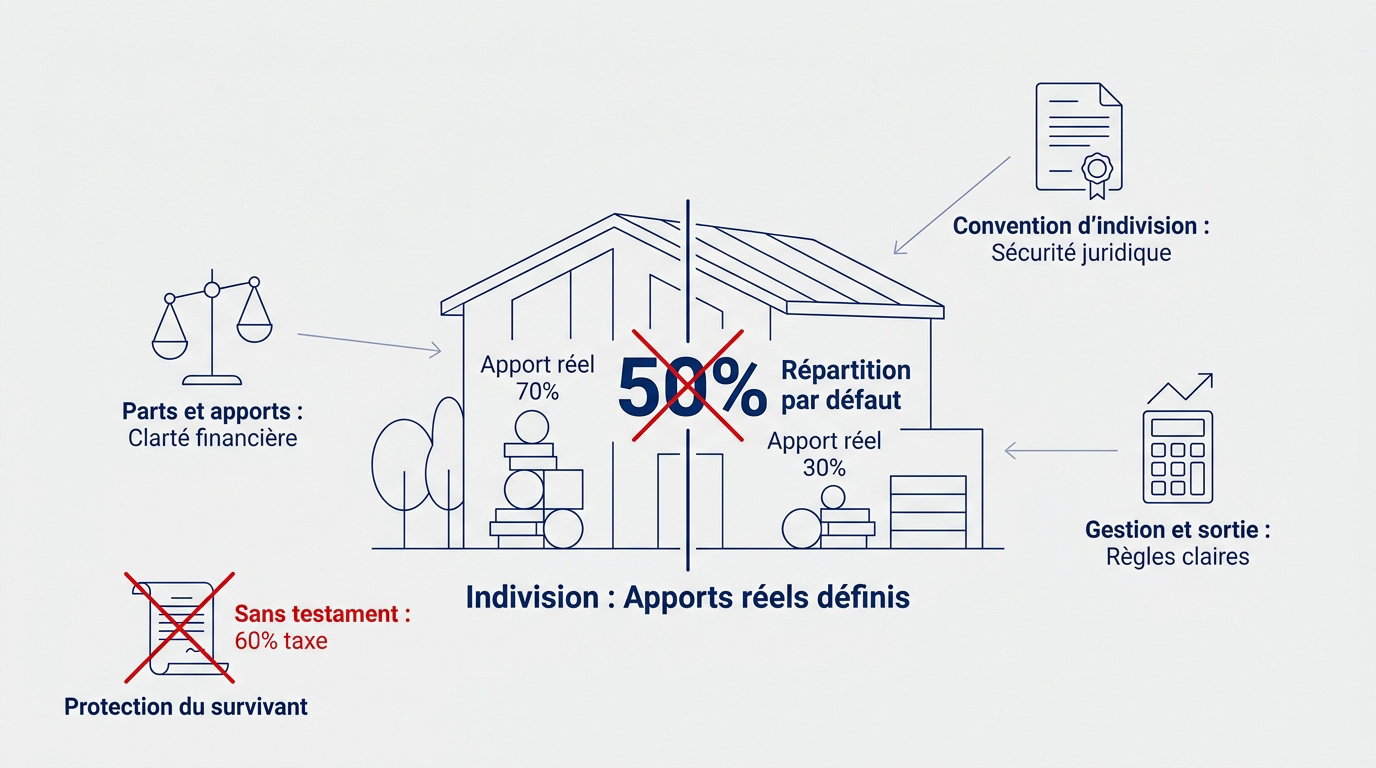
L’achat en concubinage repose sur l’indivision où chaque quote-part doit refléter l’apport réel. Sans testament, le survivant est taxé à 60 % et n’hérite de rien, rendant la SCI ou le PACS préférables pour la protection.
Il est impératif de bien définir la répartition financière initiale pour éviter les conflits futurs.
Répartition des parts et réalité des apports financiers
Par défaut, le notaire inscrit souvent une répartition 50/50. Pourtant, cette présomption devient dangereuse si vos apports personnels diffèrent réellement. Une telle erreur fragilise votre équilibre patrimonial dès le départ.
Vous avez l’obligation de mentionner précisément les sommes injectées par chacun. Cela protège votre capital lors d’une revente. Consultez les détails sur l’achat en indivision avec parts définies. Précisez aussi votre participation respective au remboursement du crédit.
Une répartition juste évite les rancœurs tenaces. Soyez transparents dès la signature de l’acte.
Importance de la convention d’indivision pour la gestion
La gestion courante exige souvent l’unanimité ou une majorité qualifiée. Sans règles claires, le moindre blocage paralyse toute décision. Une convention écrite simplifie radicalement vos décisions quotidiennes et stratégiques.
Ce document fixe précisément les modalités de sortie. Vous pouvez notamment prévoir un droit de priorité pour le rachat des parts.
Voici les points clés à intégrer dans votre convention :
- Droit de jouissance exclusive du bien.
- Répartition des charges et des travaux.
- Fixation d’une indemnité d’occupation.
- Modalités de mise en vente forcée.
Formalisation notariée des intentions d’achat initiales
Le notaire doit impérativement tracer l’origine de vos fonds propres. C’est une sécurité juridique majeure pour votre avenir. Ne négligez jamais cette étape administrative cruciale lors de l’acquisition.
Une disparité de financement non déclarée s’avère risquée. Le fisc pourrait y voir une donation déguisée entre concubins. Cela entraîne des redressements fiscaux parfois très lourds. Soyez donc extrêmement précis sur les chiffres annoncés.
La clarté protège votre patrimoine sur le long terme. Le notaire reste votre meilleur allié ici.
La SCI familiale comme alternative pour structurer votre patrimoine
Si l’indivision reste le choix le plus simple, certains couples préfèrent la structure plus robuste d’une société civile immobilière.
Fonctionnement des parts sociales et gestion des décisions
En SCI, vous ne possédez pas le mur en direct. Vous détenez des parts sociales de la société. C’est elle qui est propriétaire du bien immobilier.
Les statuts offrent une liberté totale d’organisation. Vous nommez un gérant pour les actes courants. Cela évite les blocages classiques de l’indivision. En fait, c’est une étape clé pour comprendre pourquoi créer une SCI en couple avec une ancre naturelle.
La gestion devient alors contractuelle. C’est un cadre rassurant pour l’avenir.
Comparatif des coûts entre indivision et société civile
La SCI impose des frais de constitution non négligeables. Il faut compter les annonces légales et les greffes. C’est un investissement de départ plus lourd.
| Critère | Indivision | SCI Familiale |
|---|---|---|
| Coût création | Faible | Élevé |
| Gestion | Simple | Complexe |
| Sortie du bien | Simple | Complexe |
| Fiscalité | Simple | Complexe |
La simplicité de l’indivision séduit souvent. La SCI demande une rigueur comptable.
Clause d’agrément pour contrôler l’entrée des héritiers
L’agrément permet de choisir vos futurs associés. En cas de décès, vous évitez les intrus. Le survivant garde ainsi le contrôle total.
Le démembrement croisé de parts est une technique puissante. Chaque concubin possède l’usufruit des parts de l’autre. Cela garantit le maintien dans les lieux sans frais. C’est une protection mutuelle efficace.
Anticipez ces clauses dans les statuts. C’est le cœur de la protection.
Sécuriser le partenaire face aux risques de décès et de séparation
Au-delà de la structure d’achat, il faut envisager les scénarios plus sombres pour ne pas se retrouver démuni.
Mécanismes du rachat de soulte en cas de rupture
Si vous vous séparez, l’un peut racheter la part de l’autre. C’est ce qu’on appelle la soulte. Son calcul dépend de la valeur actuelle du bien net de dettes.
Attention aux frais de notaire lors du rachat. Ils sont élevés pour les concubins non pacsés. Consultez les frais de notaire en cas de séparation. Ils atteignent 7 à 8 % du montant racheté.
En cas de blocage, la vente forcée devient inévitable. C’est souvent la pire solution financière.
Testament et clause de tontine contre la précarité du survivant
Sans testament, vous êtes des étrangers devant la loi. Le partenaire survivant n’a aucun droit successoral. Rédiger un testament est donc une étape vitale pour votre protection.
La tontine est une alternative contractuelle intéressante. Elle considère le dernier vivant comme le seul propriétaire. Voyez comment vendre sa maison en cas de divorce illustre ces enjeux de propriété complexes.
Vérifiez le droit au maintien dans le logement. Le concubin n’a aucun droit automatique après le décès.
Pression fiscale des droits de succession à 60 %
Le fisc est impitoyable avec les concubins simples. Vous serez taxés à 60 % sur la valeur reçue. C’est une charge fiscale souvent insupportable pour le survivant.

Pour contrer cela, souscrivez une assurance vie. Le capital versé aidera à payer ces droits. C’est une stratégie de prévoyance très courante. Elle protège efficacement le partenaire restant.
Le PACS reste la meilleure parade fiscale. Il offre une exonération totale des droits.
Gestion du crédit bancaire et des charges en union libre
Enfin, le quotidien financier et le remboursement du prêt exigent une organisation sans faille pour éviter les dettes.
Solidarité bancaire et engagement des co-emprunteurs
La banque impose systématiquement une clause de solidarité. Si votre partenaire fait défaut, vous devrez assumer seul la totalité des mensualités. Cet engagement contractuel vous lie durant plusieurs décennies.
En fait, le prêteur peut légalement poursuivre n’importe lequel des deux emprunteurs pour recouvrer sa créance. Consultez les détails sur la responsabilité solidaire du crédit. C’est une réalité juridique implacable.
Soyez conscients de ce risque financier. La confiance ne remplace jamais le droit.
Optimisation de l’assurance emprunteur par la quotité
La quotité définit précisément la part de capital couverte par l’assureur. Une protection à 100 % sur chaque tête reste la solution idéale. Le prêt est ainsi totalement soldé au premier décès.
Adaptez ces taux selon vos revenus respectifs. Le partenaire disposant du salaire le plus élevé doit être mieux protégé. C’est une question de survie financière pour le survivant.
Consultez cet achat immobilier : le guide complet pour approfondir les garanties indispensables.
Arbitrage des dépenses courantes et des gros travaux
Les factures d’eau ou d’électricité doivent être réparties équitablement. Prévoyez une méthode de calcul claire dès la signature. L’usage d’un compte joint facilite grandement cette gestion quotidienne.
Les travaux d’amélioration deviennent souvent des points de friction majeurs lors d’une séparation. Gardez précieusement chaque facture originale. Elles prouvent votre investissement réel dans la valeur du bien.
La rigueur évite les comptes d’apothicaire. Notez scrupuleusement tout investissement structurel.
Réussir votre achat immobilier en concubinage exige de sécuriser vos apports via une convention d’indivision ou une SCI et d’anticiper le risque successoral par un testament. Sans ces précautions, le fisc prélèvera 60 % de votre patrimoine en cas de décès. Agissez dès la signature notariée pour transformer votre projet de vie en un héritage protégé.
FAQ
Est-il possible d’acheter un bien immobilier à deux sans être mariés ?
Absolument. En tant que concubins, vous pouvez parfaitement acquérir une résidence commune. Toutefois, contrairement au mariage, la loi ne prévoit aucun cadre automatique pour protéger votre patrimoine. Vous devez donc choisir activement un régime juridique, comme l’indivision ou la SCI, pour structurer votre achat.
Il est crucial de comprendre que sans démarche spécifique, vous êtes considérés comme des étrangers sur le plan successoral. Une organisation rigoureuse dès la signature chez le notaire est indispensable pour éviter que le partenaire survivant ne se retrouve démuni en cas d’aléa de la vie.
Comment fonctionne la répartition des parts dans un achat en indivision ?
Par défaut, le notaire peut inscrire une répartition à 50/50, mais cette présomption est risquée si vos apports personnels diffèrent. Il est fortement recommandé de préciser dans l’acte d’achat la quote-part réelle de chacun, calculée selon le capital injecté et la participation au remboursement du crédit immobilier.
Cette transparence protège votre capital lors d’une éventuelle revente. En cas de séparation, le prix de vente sera partagé selon ces proportions précises, évitant ainsi les contentieux sur l’origine des fonds et les comptes d’apothicaire entre ex-conjoints.
Quels sont les risques pour le partenaire survivant en cas de décès ?
Le risque majeur est la précarité fiscale et immobilière. Sans testament, le concubin survivant n’hérite de rien et se retrouve en indivision avec les héritiers du défunt (enfants ou parents). De plus, le fisc applique un taux d’imposition de 60 % sur la valeur des biens transmis, après un abattement dérisoire de 1 594 €.
Pour sécuriser le maintien dans les lieux, la rédaction d’un testament ou l’insertion d’une clause de tontine est vitale. L’assurance vie constitue également un levier financier efficace pour permettre au survivant de régler les droits de succession sans être contraint de vendre le logement.
Pourquoi choisir une SCI plutôt que l’indivision pour un couple non marié ?
La Société Civile Immobilière offre une gestion beaucoup plus souple que l’indivision, où l’unanimité est souvent requise. En SCI, vous détenez des parts sociales et pouvez nommer un gérant, ce qui évite les blocages décisionnels. C’est une structure robuste pour protéger le patrimoine sur le long terme.
Elle permet notamment de mettre en place un démembrement croisé des parts. Cette technique juridique permet au survivant de conserver l’usufruit des parts du défunt, garantissant ainsi le droit d’occuper le logement sans subir la pression fiscale des droits de succession classiques entre concubins.
Que devient la maison en cas de séparation des concubins ?
En cas de rupture, plusieurs options s’offrent à vous : vendre le bien et partager le produit selon vos quotes-parts, ou opter pour le rachat de soulte. Dans ce dernier cas, l’un des partenaires rachète la part de l’autre pour devenir l’unique propriétaire du logement.
Attention toutefois aux frais annexes. Le rachat de parts entre concubins entraîne des frais de notaire et des droits de mutation s’élevant à environ 7 ou 8 %. Si aucun accord n’est trouvé sur la valeur du bien ou le rachat, la vente forcée peut être ordonnée par un juge, ce qui est souvent la solution la moins avantageuse financièrement.
Comment se répartissent les charges et le crédit immobilier en union libre ?
La banque impose généralement une clause de solidarité : chaque co-emprunteur est responsable de la totalité de la dette. Si l’un ne peut plus payer, l’autre doit assumer seul les mensualités. Il est donc prudent de formaliser la répartition des charges courantes et des travaux via une convention de concubinage.
Pour l’assurance emprunteur, je conseille une quotité de 100 % sur chaque tête. Certes, cela augmente légèrement le coût du crédit, mais en cas de décès, l’assureur solde l’intégralité du prêt. Cela libère le partenaire survivant de toute dette bancaire, une sécurité indispensable quand on ne bénéficie pas de la protection légale du mariage.