

- Un placement locatif tient quand prix, travaux, financement, loyer, charges, impôt et demande locale vont ensemble.
- Le rendement brut ne dit pas ce qui vous reste : calculez le net après impôt avant de décider.
- Les dispositifs fiscaux ont chacun leurs conditions sur le logement, la zone, le loyer et le locataire : vérifiez-les avant d’acheter.
- Écartez les logements classés G au DPE (diagnostic de performance énergétique) avant toute offre.
Un investissement locatif peut vous coûter de l’argent au lieu de vous en rapporter, surtout quand le calcul a été fait trop vite.
En 2027, comment savoir si le logement que vous visez vous rapportera vraiment, une fois les charges et l’impôt payés ?
Ce qui fait réussir un placement locatif en 2027
Relance logement, dit Jeanbrun, vise les logements achetés du 21 février 2026 au 31 décembre 2028, en immeuble collectif, loués nus comme résidence principale pendant neuf ans.
Loc’Avantages, l’aide qui encadre le loyer, accepte les demandes jusqu’au 31 décembre 2027. Les élargissements votés le 18 novembre ne sont pas acquis avant le vote du 24 novembre.
Un placement locatif tient quand le prix d’achat, les travaux, le financement, le loyer réellement possible, les charges, la fiscalité et la demande locale vont ensemble. Si un seul de ces points manque, le rendement baisse.
Pour comparer les choix, partez du meilleur site pour investisseur immobilier.
Pourquoi le rendement affiché trompe
Le rendement brut divise les loyers annuels par le coût total, frais et travaux compris. Mais il ne tient compte ni des dépenses de l’année, ni de l’impôt.
Un rendement brut flatteur peut donc cacher un gain faible. Ne décidez pas sur ce seul chiffre : il ne montre pas ce qui vous reste.
Pour le rendement net après impôt, passez par le calcul de rentabilité locative avec les chiffres du logement, puis retranchez :
- la taxe foncière, les charges de copropriété non récupérables, l’assurance et la gestion ;
- les travaux : pour les budgéter, voyez le guide des travaux immobiliers ;
- les mois sans locataire, en comptant plus de vacance que prévu ;
- l’impôt sur les loyers, selon votre régime fiscal.
Quelles villes offrent les rendements bruts les plus élevés
Un rendement brut élevé ne fait pas une ville gagnante. Il compare seulement le loyer au prix d’achat, sans les charges ni la demande de locataires.
Comparez chaque quartier sur le loyer possible, le prix d’achat, les charges et la demande locative. Le marché national ne prédit pas celui de votre quartier : fin 2026, une légère baisse annuelle des prix était attendue, sans garantie pour 2027.
Pour comparer vos secteurs, notez partout les mêmes points :
- Relevez les loyers de logements comparables, même type et taille. En zone d’encadrement, vérifiez le plafond.
- Comparez les prix de biens proches, de même état.
- Vérifiez la vacance et l’évolution de la population : une forte vacance signale une demande moins solide.
- Regardez les emplois, transports et commerces proches.
Quels avantages fiscaux existent pour louer en 2027
Relance logement (Jeanbrun)
Pour entrer dans Jeanbrun, le logement doit être neuf, situé dans un immeuble collectif et loué nu comme résidence principale pendant neuf ans. La location doit commencer dans les douze mois après l’achèvement ou l’achat.
Le loyer et les ressources du locataire doivent respecter les plafonds de votre zone. Le locataire ne peut pas être un membre de votre foyer fiscal ni un parent ou allié jusqu’au deuxième degré.

Dans le neuf, le terrain (20 % du prix hors frais) ne s’amortit pas. Le taux va de 3,5 % en location intermédiaire à 5,5 % en très sociale.
Dans l’ancien, il faut un immeuble collectif et des travaux d’au moins 30 % du prix, ou une réhabilitation lourde, et le taux tombe à 3 %. Décidez seulement après avoir lu le texte définitif : l’option est irrévocable.
Denormandie et Loc’Avantages
Avant de retenir l’un de ces dispositifs, vérifiez ces points :
- Denormandie : logement ancien, commune éligible, travaux d’au moins 25 % du coût total.
- Loc’Avantages : convention avec l’Anah, location nue, loyer sous le marché.
- Six ans de location minimum, locataire sous les plafonds de ressources.
- Demande de conventionnement enregistrée au plus tard le 31 décembre 2027.
Nue ou meublée : quel régime retenir
En location nue, vos loyers sont des revenus fonciers. Si ces revenus ne dépassent pas 15 000 € par an, vous pouvez prendre le micro-foncier : un abattement de 30 % s’applique.
Le régime réel déduit vos charges, comme les intérêts d’emprunt et la taxe foncière. Si elles dépassent 30 % des loyers, il coûte moins d’impôt. Comparez les deux sur vos chiffres.
| Critère | Location nue | Location meublée |
|---|---|---|
| Régime d’imposition | Revenus fonciers | Bénéfices industriels et commerciaux (BIC) |
| Régime réel | Option irrévocable pendant trois ans | Option irrévocable pendant trois ans |
| Mobilier | Pas nécessaire | Achat et renouvellement à budgéter |
Quels biens éviter absolument
Un logement classé G ne peut plus être loué en métropole depuis 2025. Un F devra l’être à partir de 2028, et un E à partir de 2034.
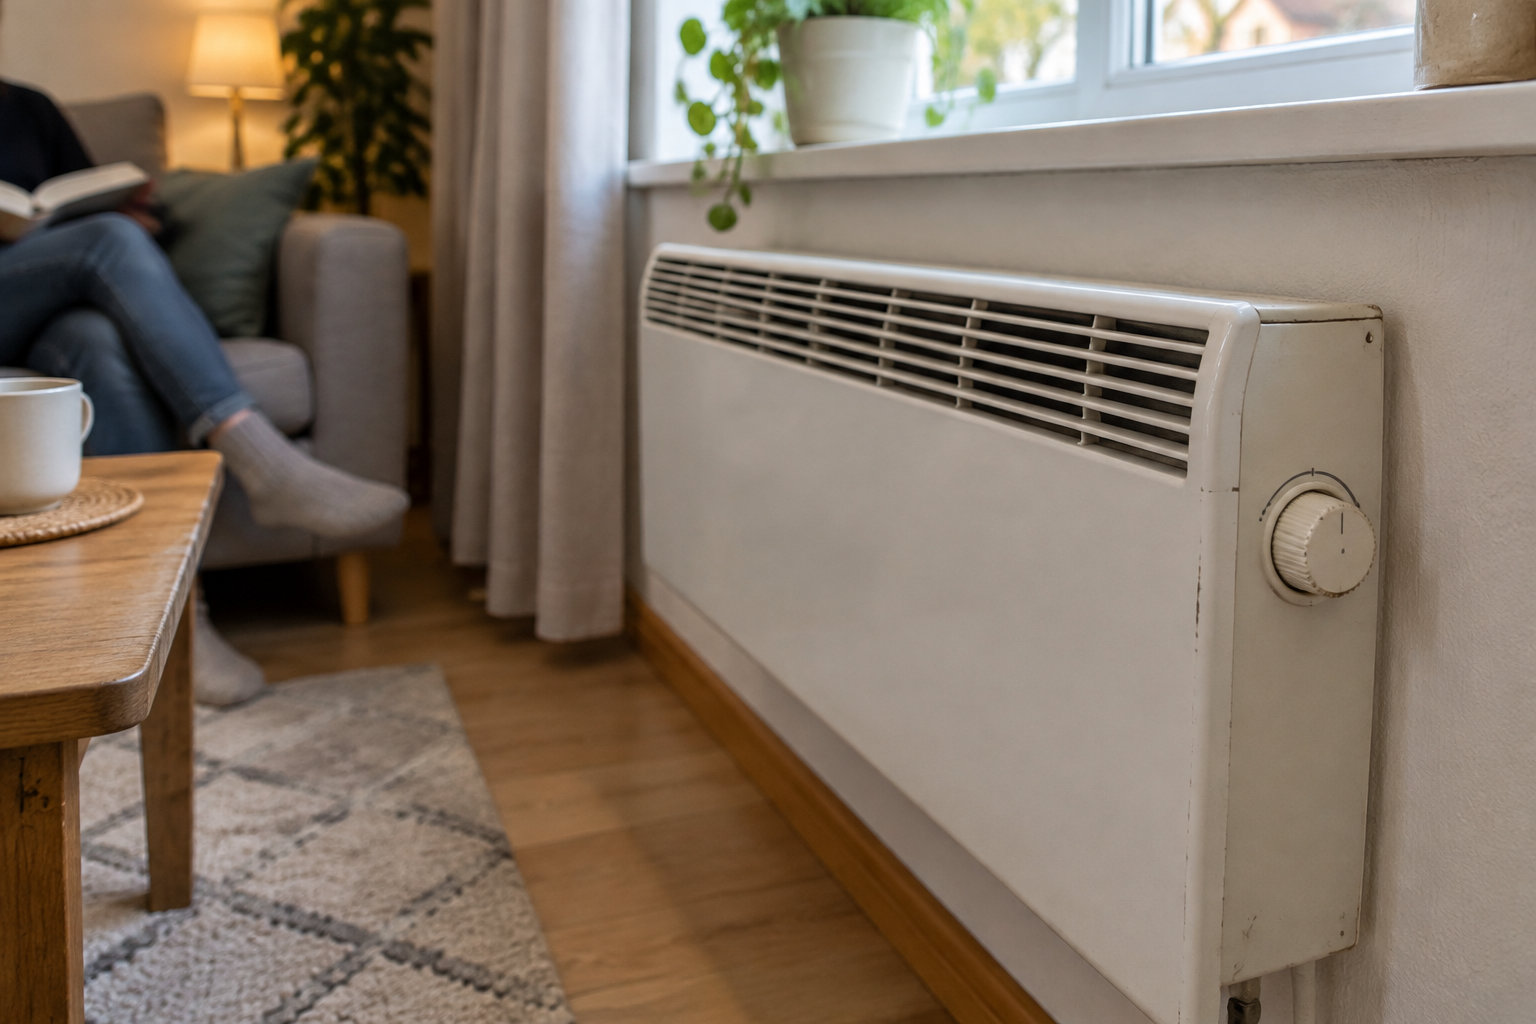
Un logement F ou G peut aussi être soumis au gel du loyer : vous ne pourrez pas l’augmenter dans certains renouvellements de bail. Écartez les G et vérifiez le DPE avant toute offre.
Trois risques cumulés font perdre de l’argent à un bien qui semble correct. Vérifiez-les avant toute offre, et pour comparer le rendement locatif aux actions, voyez le comparatif chiffré :
- Copropriété : des charges élevées ou des travaux votés peuvent absorber le loyer.
- Demande : une demande faible à l’adresse exacte allonge la vacance.
- Loyer : au-dessus du plafond ou du marché, refaites le calcul avec le loyer autorisé.
Comment démarrer, étape par étape
Commencez par le budget total : prix, frais d’achat, travaux, mobilier, assurance et réserve pour les imprévus. Sans cette réserve, une dépense imprévue vous oblige à puiser dans votre épargne.
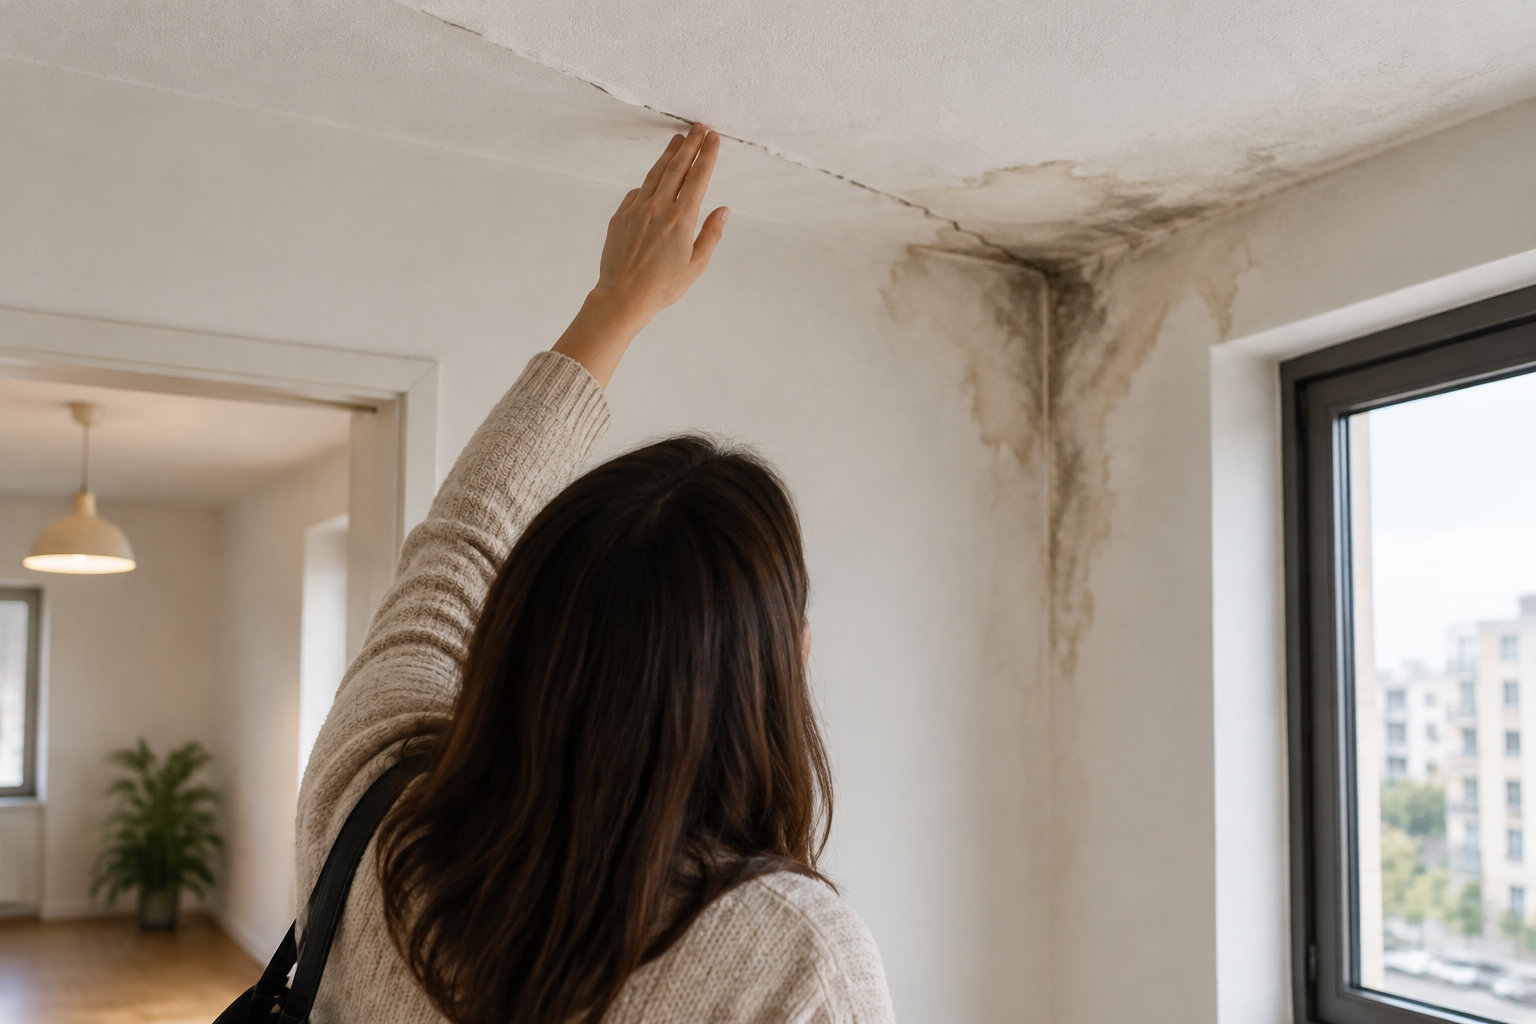
Choisissez ensuite entre nue et meublée selon votre public et la gestion que vous pouvez assurer. Le meublé plaît aux étudiants, mais demande plus de suivi.
Avant de signer, vérifiez quatre points :
- Financement : comparez le coût total du crédit et les mensualités, et vérifiez vos revenus sans locataire.
- Loyer : estimez-le avec des logements comparables et vérifiez les plafonds.
- Rendement : calculez-le brut, net et après impôt, en testant des travaux plus chers et une vacance locative.
- Engagements : relisez la durée du dispositif et les règles locales de location de la commune.
Retenez une chose : un logement rapporte ce qui reste après charges, travaux et impôt. Calculez ce net, vérifiez les conditions du dispositif choisi et gardez une réserve pour les imprévus.
Votre prochain pas : refaites le calcul complet avec le loyer réel du logement qui vous intéresse. Si le net tient encore, comparez les offres.
Foire aux questions
Quel est l’investissement immobilier le plus rentable aujourd’hui ?
Il n’existe pas d’investissement immobilier le plus rentable pour tout le monde : c’est celui dont le revenu net, après charges, travaux et impôt, tient avec ses propres chiffres. Deux biens identiques ne rapportent pas pareil selon le quartier.
Quels sont les 3 types d’investissement immobilier ?
Les trois types d’investissement immobilier sont l’achat dans le neuf, l’achat dans l’ancien avec travaux et le logement locatif intermédiaire (LLI), loué sous plafonds de loyer. Chaque type ouvre des dispositifs fiscaux aux conditions propres, à vérifier avant d’acheter.
Est-ce que le prix de l’immobilier va augmenter en 2027 ?
Non, aucune hausse nationale des prix ne peut être tenue pour acquise en 2027. Fin 2026, les estimations pointaient plutôt vers une légère baisse annuelle.
Mais la moyenne nationale ne dit rien de votre quartier. Comparez donc prix et loyers du secteur précis avant d’acheter.


