La fin du dispositif Pinel a laissé un vide dans l'investissement locatif aidé. Un autre mécanisme occupe désormais le terrain, beaucoup moins connu des particuliers : le logement locatif intermédiaire, ou LLI. Son fonctionnement, ses avantages et surtout ses contraintes méritent d'être regardés de près avant d'envisager quoi que ce soit.
Un dispositif pour les ménages entre deux mondes
Le logement intermédiaire vise une population précise : celle qui gagne trop pour prétendre au parc social, et pas assez pour se loger au prix du marché dans les grandes métropoles. Infirmiers, enseignants, cadres intermédiaires, jeunes actifs — des profils que ni le bailleur social ni l'investisseur privé classique ne ciblaient jusqu'ici.
Concrètement, le loyer y est plafonné à environ 15 % sous le prix du marché local, et le locataire doit respecter des plafonds de ressources fixés par décret. À titre d'exemple, le plafond de loyer se situait autour de 11,31 €/m² en zone B1 en 2025.
Un cadre fiscal avantageux, mais fermé aux particuliers
Le LLI repose sur les articles 279-0 bis A et 199 novovicies du code général des impôts. Il ouvre droit à deux avantages substantiels.
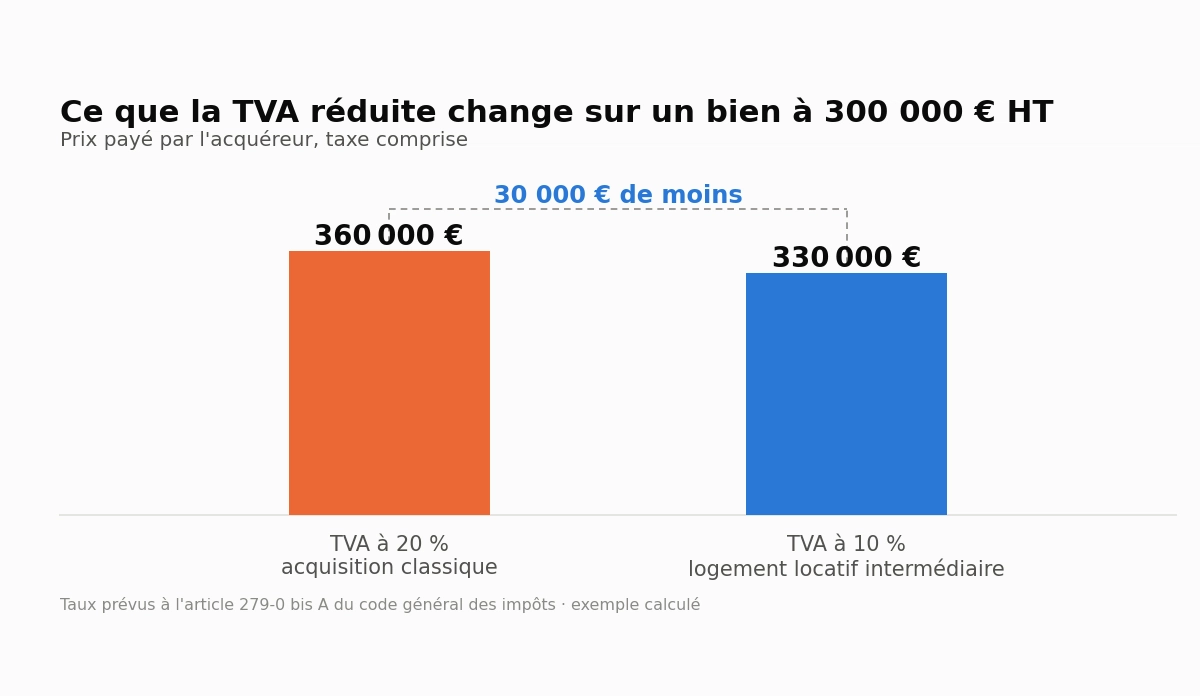
Le premier est une TVA réduite à 10 % au lieu de 20 % sur l'acquisition, soit une baisse immédiate du prix de revient de l'ordre du douzième. Le second est un crédit d'impôt compensant la taxe foncière, qui peut courir jusqu'à vingt ans et qui a remplacé l'ancienne exonération de taxe foncière sur les propriétés bâties.
Reste une condition qui écarte la plupart des investisseurs individuels : le dispositif n'est pas ouvert aux personnes physiques. L'acquisition doit passer par une personne morale — société civile immobilière ou société commerciale. C'est ce qui explique que le LLI soit resté, jusqu'ici, un dispositif d'initiés.
Ce que le LLI impose en contrepartie
L'engagement de location est de quinze ans, et il est inscrit dans l'acte d'acquisition lui-même. Ce n'est pas une déclaration d'intention : sa rupture entraîne la remise en cause rétroactive des avantages fiscaux obtenus.
Le bien doit par ailleurs être neuf ou réhabilité, conforme à la norme RE 2020, et situé en zone A, A bis ou B1 — périmètre étendu depuis la loi de finances pour 2024 aux zones dites de mutation économique ou urbaine.
Quinze ans, cela dépasse l'horizon de gestion de la plupart des patrimoines familiaux. Cela suppose un financement calibré sur la même durée, une trésorerie capable d'absorber des travaux lourds sans arbitrage, et une réflexion sur la transmission dès le montage : les parts de la société changeront probablement de mains avant le terme.
Un marché encore dominé par les institutionnels
Faute d'accès pour les particuliers, le segment est occupé par des acteurs d'une autre nature. Les opérateurs institutionnels publics y investissent des milliards chaque année, et des gérants privés en ont fait une thèse d'investissement à part entière.
Leur raisonnement repose sur trois constats. La demande dépasse structurellement l'offre dans les zones tendues, ce qui réduit le risque locatif. Les loyers, plafonnés, sont par construction inférieurs au marché : ils ne peuvent pas se réajuster à la baisse comme ceux d'un immeuble de bureaux. Et la durée d'engagement de quinze ans, souvent présentée comme une contrainte, procure une visibilité que peu de placements offrent.
Le fondateur de TwentyTwo Real Estate détaille sa stratégie d'investissement dans le logement intermédiaire dans un entretien accordé à Décideurs Magazine, où il explique pourquoi la maîtrise des coûts d'exploitation devient déterminante dès lors que le revenu locatif est administré.
Ce point intéresse aussi l'investisseur particulier : sur un bien dont le loyer est plafonné, la performance ne se joue plus sur le montant du loyer mais sur les charges et la vitesse d'exécution des travaux.
Ce qui pourrait changer en 2026
Un amendement au projet de loi de finances pour 2026 propose de supprimer l'obligation de constituer une société pour accéder au dispositif, en contrepartie d'une durée d'engagement ramenée à dix ans. S'il était adopté, il ouvrirait le LLI à l'investisseur individuel et changerait complètement la donne.
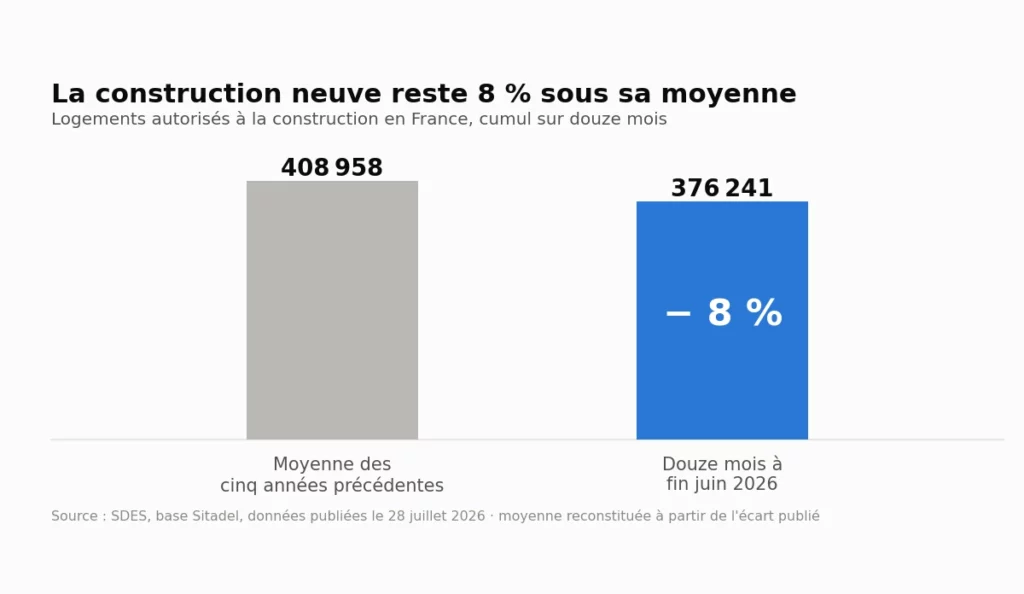
En attendant, le contexte plaide pour ce type de produit : sur les douze mois à fin juin 2026, 376 241 logements ont été autorisés à la construction en France, soit 8 % de moins que la moyenne des cinq années précédentes selon le service statistique du ministère de la Transition écologique. La pénurie ne se résorbe pas, et le logement intermédiaire reste l'un des rares segments où la demande est certaine.
Avant tout engagement, vérifiez la zone d'éligibilité du bien, le plafond de loyer applicable et la cohérence de votre financement avec un horizon de quinze ans. Ces trois points déterminent la viabilité de l'opération bien plus que l'avantage fiscal affiché.