
L’essentiel à retenir : l’achat en viager par une SCI sécurise votre investissement en mutualisant le bouquet et les rentes entre associés. Ce montage juridique exige une rédaction rigoureuse de l’objet social et le respect strict de l’aléa pour éviter la nullité. En optimisant votre fiscalité via l’IS, vous pouvez viser un rendement moyen performant situé entre 5 % et 8 %.
Le marché du viager en France repose sur un principe fondamental : l’aléa, cette incertitude sur la durée de vie du vendeur qui conditionne la validité même du contrat. Pour les investisseurs, l’achat en viager par une SCI constitue un levier puissant pour mutualiser les risques financiers et structurer une transmission patrimoniale efficace.
Pourtant, une erreur dans la rédaction de l’objet social ou l’absence d’aléa réel peut entraîner la nullité de la vente. Cet article analyse les conditions juridiques, les arbitrages fiscaux entre IR et IS, et les précautions statutaires indispensables pour sécuriser votre investissement collectif.
- La légitimité juridique de l’achat en viager par une SCI
- Quel intérêt de mutualiser un viager en société ?
- Comparaison entre viager libre et viager occupé
- 2 régimes fiscaux pour arbitrer votre investissement
- Mécanismes comptables et sécurisation du contrat
- Transmission des parts et gestion de la fin du viager
La légitimité juridique de l’achat en viager par une SCI
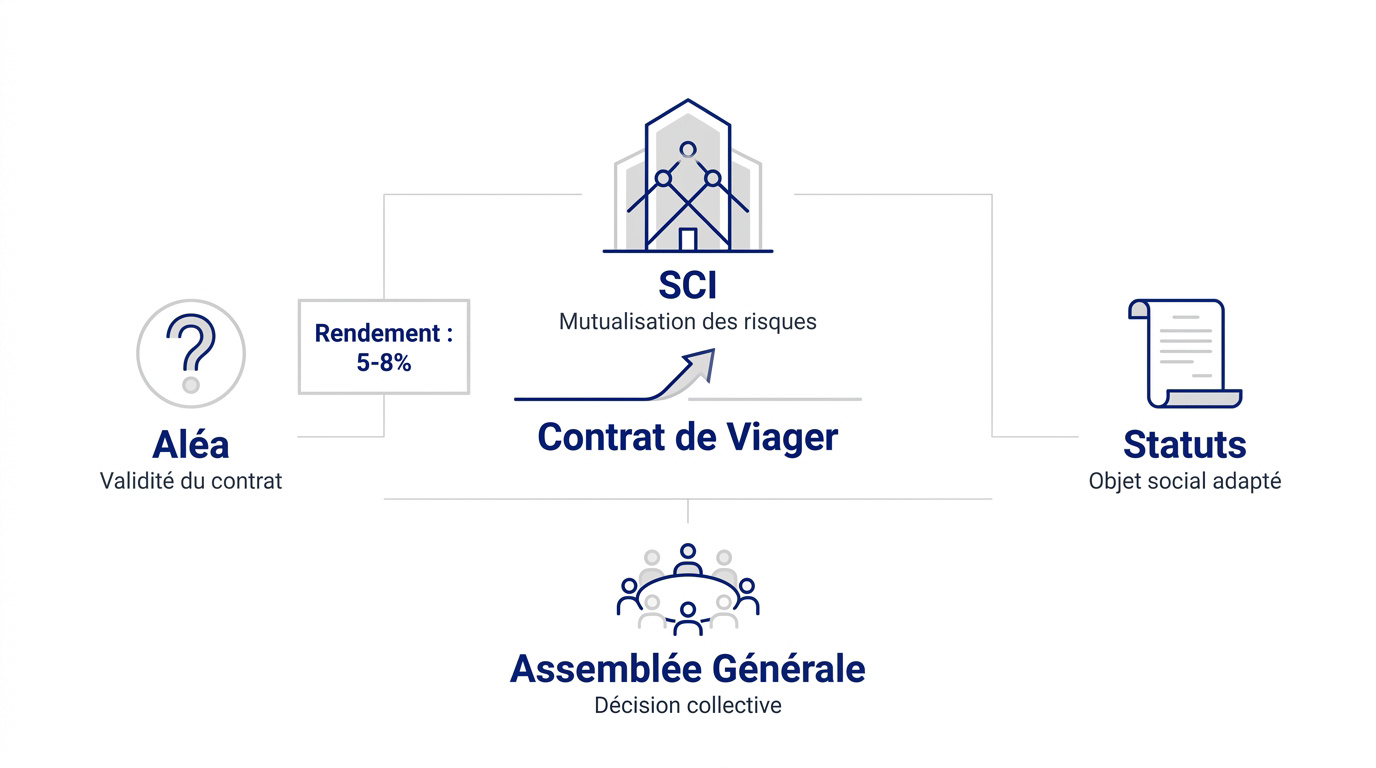
L’achat en viager par une SCI est parfaitement légal, à condition de respecter scrupuleusement l’aléa lié à la longévité du vendeur. Ce montage permet de mutualiser les risques financiers tout en visant un rendement moyen situé entre 5% et 8%.
En tant qu’expert du terrain, je peux vous confirmer que cette stratégie, bien que technique, repose sur des fondements juridiques solides. Voici comment sécuriser votre opération.
L’aléa comme condition de validité du contrat
L’aléa constitue le pilier central du contrat. Il repose sur l’incertitude totale de la durée de vie du crédirentier. Sans cette part de risque réel, la justice peut requalifier, voire annuler, l’opération immobilière.
La nullité menace si le vendeur décède d’une maladie connue sous vingt jours après la signature. L’aléa doit être sincère pour la personne morale. Si le décès est prévisible, le contrat perd sa cause juridique.
En fait, vous devez consulter les précisions sur le viager selon le Ministère de l’Économie pour valider votre contrat. La loi protège ainsi les deux parties contre les montages frauduleux.
L’adéquation de l’objet social des statuts
Vérifiez d’abord la capacité juridique de votre structure. L’objet social doit mentionner explicitement l’acquisition de biens immobiliers. Précisez bien que cela inclut les achats en viager pour éviter tout blocage.
Une rédaction trop restrictive est un piège classique. Évitez les formulations limitées à la seule gestion locative. Votre SCI doit pouvoir aliéner ou acquérir librement pour rester agile.
Si vos statuts actuels sont incomplets, une modification s’impose. Organisez une assemblée générale extraordinaire avant de passer chez le notaire. C’est une étape administrative non négociable pour la sécurité du gérant.
Le gérant engage sa responsabilité personnelle s’il agit hors du cadre statutaire. Le respect scrupuleux de l’objet social protège la société. C’est le garant d’une gestion saine vis-à-vis des associés.
La prise de décision en assemblée générale
Les règles de majorité définissent la validité du vote. L’acquisition d’un viager est un acte de disposition majeur. Il engage les finances de la SCI sur une période indéterminée et imprévisible.
Le procès-verbal d’assemblée doit être d’une précision chirurgicale. Il acte l’accord formel des associés sur le bouquet initial. Le montant de la rente périodique doit y figurer noir sur blanc.
Voter pour un viager n’est pas un acte anodin. Vous engagez la société sur le très long terme. La solidarité des dettes sociales signifie que chaque associé assume le risque de paiement des rentes.
Quel intérêt de mutualiser un viager en société ?
Choisir la forme sociétaire pour cet investissement change radicalement la donne par rapport à un achat individuel. Mais pourquoi privilégier cette structure ?
Répartition de l’effort financier du bouquet
La SCI permet de diviser le coût initial du bouquet entre plusieurs associés investisseurs. C’est un levier puissant.
Chaque associé contribue à hauteur de ses parts sociales dans la structure. Le financement devient alors bien plus accessible.
L’effort financier est souvent trop lourd pour un seul particulier sans recours au crédit classique. La société règle ce problème.
Réussir un achat immobilier à plusieurs via ce montage sécurise votre apport personnel initial.
Lissage de la charge de la rente mensuelle
La rente est une charge récurrente que la société doit honorer chaque mois sans faute. C’est une obligation contractuelle stricte.
En cas de manque de fonds, les associés doivent renflouer la SCI par des apports en compte courant. La solidarité joue ici à plein.
La mutualisation permet de supporter plus facilement l’augmentation de la rente liée à l’indexation annuelle obligatoire. Votre trésorerie reste ainsi sous contrôle.
Protection du patrimoine personnel des associés
La SCI possède ses propres actifs, isolant ainsi la résidence principale des associés de l’investissement viager. Les patrimoines sont cloisonnés.
Bien que les associés soient indéfiniment responsables, ils ne le sont qu’au prorata de leurs parts sociales. Le risque est donc limité.
Les créanciers personnels d’un associé ne peuvent pas saisir directement l’immeuble détenu par la société. En fait, cela sécurise grandement la détention du bien. C’est une barrière juridique efficace.
Comparaison entre viager libre et viager occupé
Pourtant, la stratégie de la SCI dépendra essentiellement du type de viager choisi, impactant directement la rentabilité et l’usage du bien.
Le viager occupé pour un horizon long terme
Le vendeur conserve le Droit d’Usage et d’Habitation (DUH). Ce démembrement limite l’occupation à ses besoins personnels. En contrepartie, la SCI bénéficie d’une décote immédiate sur le prix d’achat.
La société ne perçoit aucun loyer durant la vie du crédirentier. Elle profite néanmoins d’une décote d’occupation substantielle. C’est un pari financier sur la prise de valeur mécanique du patrimoine.
La valeur vénale subit une décote de productivité. Elle correspond aux loyers théoriques que le vendeur consomme en restant. Cette somme est déduite du capital à verser initialement.
Le viager libre pour générer des revenus immédiats
La SCI récupère les clés dès la signature de l’acte authentique. Elle peut alors occuper le logement ou le louer. Le bien intègre immédiatement le marché locatif pour produire des fruits.

Le loyer perçu sert à payer tout ou partie de la rente due. Ce montage financier s’avère extrêmement efficace pour la trésorerie. L’investissement peut ainsi tendre vers un autofinancement partiel ou total.
En viager libre, la SCI supporte l’intégralité des charges et taxes. Elle assume les réparations ainsi que l’entretien courant du bien. La pleine propriété implique une responsabilité financière totale pour la société.
Répartition des travaux et de la taxe foncière
Les articles 605 et 606 du Code civil fixent le cadre légal. Ils régissent la répartition des travaux entre l’occupant et le propriétaire. La SCI doit scrupuleusement respecter ces obligations réglementaires.
La SCI doit financer le clos et le couvert, soit les gros murs. Les travaux d’entretien courant incombent exclusivement à l’occupant du logement. Cette distinction évite les litiges entre les deux parties contractantes.
En voici les points clés :
- Répartition précise de la taxe foncière.
- TEOM à la charge exclusive de l’occupant.
- Gros travaux structurels pour la SCI.
La taxe foncière incombe légalement à la SCI propriétaire. Une convention contraire peut toutefois être stipulée dans l’acte de vente.
2 régimes fiscaux pour arbitrer votre investissement
Une fois le type de viager choisi, il reste à trancher la question cruciale de la fiscalité : IR ou IS ? Ce choix structure votre rentabilité sur le long terme.
La transparence fiscale et les revenus fonciers à l’IR
Dans ce schéma, la SCI est transparente. Les associés supportent directement l’imposition. Les bénéfices ou les éventuels déficits sont alors reportés sur la déclaration de revenus de chaque membre du groupement.
Le traitement des rentes s’avère ici contraignant. À l’IR, les rentes versées ne sont pas déductibles des revenus fonciers. En fait, cela crée souvent une pression fiscale forte pour les associés malgré les sorties de trésorerie.
Pourtant, ce régime reste attractif pour la transmission. Il permet de viser l’exonération des plus-values immobilières après vingt-deux ans de détention. C’est un calcul de prévoyance familiale classique mais efficace.
L’amortissement comptable du bien à l’IS
Opter pour l’IS change radicalement la donne comptable. La SCI peut amortir le prix d’acquisition du bâtiment sur plusieurs décennies. Cette mécanique réduit artificiellement le bénéfice comptable imposable de la société.
L’amortissement est une charge non décaissée. Elle permet souvent d’afficher un résultat fiscal nul. Pourtant, votre trésorerie peut rester positive dans le même temps. C’est un levier de gestion puissant.
Alors, ce régime devient idéal pour le réinvestissement. L’IS permet de capitaliser les fonds au sein de la structure. Vous pouvez ainsi acquérir d’autres actifs sans subir immédiatement l’impôt sur le revenu personnel.
Traitement de la rente dans le résultat imposable
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Déductibilité rente | Non déductible | Déductible (part intérêts) |
| Amortissement du bien | Impossible | Possible |
| Imposition plus-value | Régime des particuliers | Régime des professionnels (IS) |
| Déductibilité frais de notaire | Non déductible | Déductible (charge ou amorti) |
| Cible investisseur | Transmission familiale | Rendement et capitalisation |
La déductibilité des intérêts change la perspective. À l’IS, la fraction de la rente correspondant aux intérêts peut être déduite. En fait, c’est un avantage comptable majeur par rapport à la rigidité de l’IR.
Bref, le choix dépend de votre tranche marginale d’imposition. L’IS favorise clairement le rendement immédiat et la gestion de trésorerie. L’IR privilégie la sortie à long terme avec une fiscalité de plus-value allégée.
Mécanismes comptables et sécurisation du contrat
La gestion d’un viager en SCI ne s’improvise pas et demande une rigueur comptable exemplaire pour éviter tout redressement.
Gestion de la dette de rente au passif
L’achat en viager par une SCI impose d’inscrire la valeur capitalisée de la rente au passif du bilan dès la signature. Cette somme représente une dette certaine envers le vendeur. Elle figure précisément au compte 1685.
Chaque année, vous devez ajuster cette dette selon l’âge atteint par le crédirentier. Ce recalcul comptable modifie la valeur nette des parts sociales. Un suivi rigoureux est indispensable pour refléter l’image fidèle de vos engagements financiers réels.
Une dette de rente importante dégrade mécaniquement votre ratio d’endettement. Cela peut freiner vos demandes de financements bancaires pour d’autres actifs immobiliers. Les banques analysent scrupuleusement cet encours avant d’accorder un nouveau prêt.
Clause résolutoire et privilège du vendeur
Le vendeur dispose de garanties solides, notamment la clause résolutoire insérée dans l’acte. En cas de défaut de paiement, le contrat peut être annulé. Le crédirentier récupère alors la pleine propriété du bien immobilier.
Le privilège du vendeur constitue une sûreté réelle inscrite à la publicité foncière. Cette garantie légale offre un droit de priorité sur le prix de vente. Elle prime systématiquement sur les hypothèques que la société pourrait souscrire ultérieurement.
Le notaire joue un rôle de garde-fou lors de la transaction. Il vérifie la solvabilité de votre SCI avant de valider l’opération. L’officier public rédige des clauses protectrices équilibrées pour sécuriser durablement les deux parties signataires.
Indexation annuelle de la rente viagère
Le contrat prévoit généralement l’usage de l’indice des prix à la consommation publié par l’INSEE. Cette revalorisation automatique protège le pouvoir d’achat du vendeur face à l’inflation. C’est une obligation contractuelle stricte et non négociable.
Vous devez ajuster le montant versé à chaque date anniversaire de la vente. La SCI doit intégrer ces hausses prévisibles dans son plan de trésorerie pluriannuel. Un oubli de calcul pourrait déclencher l’application de la clause résolutoire mentionnée plus haut.
Une inflation élevée impacte directement la rentabilité finale de votre investissement. Je vous conseille de conserver une réserve de liquidités suffisante au sein de la société. Cela permet d’absorber les augmentations de rente sans fragiliser votre structure.
Transmission des parts et gestion de la fin du viager
Alors voilà, le cycle du viager se termine inévitablement par le décès du vendeur, un événement qui bouleverse le bilan de votre société.
Cession ou donation de parts sociales en cours
La SCI facilite grandement la transmission familiale. Le démembrement de propriété des parts permet de donner la nue-propriété aux enfants. Vous gardez ainsi le contrôle total sur la gestion.
La dette de rente inscrite au passif réduit mécaniquement la valeur des parts sociales. C’est une réelle opportunité fiscale pour limiter les droits de donation. L’assiette taxable devient alors bien plus faible.
Le départ d’un associé impose une gestion rigoureuse. La SCI doit alors racheter ses parts. Sinon, il faut trouver un nouvel entrant prêt à assumer l’aléa lié à la rente.
Impact du décès du vendeur sur le bilan
Le décès du crédirentier entraîne l’extinction immédiate de la dette. La rente n’est plus due. Cette obligation financière disparaît alors définitivement du passif du bilan comptable de votre structure.
Cette disparition de dette crée un profit exceptionnel à l’IS. En fait, cela peut générer une imposition ponctuelle très lourde. La société doit anticiper cette charge fiscale soudaine et importante.
À l’IR, le décès ne modifie pas le revenu foncier imposable. La pleine propriété est retrouvée sans frottement fiscal immédiat. Aucune taxation supplémentaire n’est appliquée sur la valeur du bien récupéré.
Financement du bouquet avec hypothèque existante
Acheter un bien grevé par un crédit initial complique l’opération. Le bouquet versé doit impérativement servir à rembourser la banque. Cela permet d’obtenir la levée indispensable de l’hypothèque du vendeur.
Le notaire bloque systématiquement les fonds du bouquet lors de la vente. Il paie directement les créanciers inscrits pour purger les inscriptions. C’est votre seule sécurité juridique pour la SCI.
Obtenir un prêt bancaire pour financer le bouquet reste complexe. Les banques refusent souvent de prêter sur un bien déjà grevé d’une rente. Le risque de premier rang les rend très frileuses.
L’achat en viager par une SCI sécurise votre patrimoine en mutualisant les risques et les coûts entre associés. Veillez à la validité de l’aléa et à l’adéquation de vos statuts avant de signer. Ce montage stratégique transforme une obligation de rente en un puissant levier de transmission intergénérationnelle.
FAQ
Est-il juridiquement possible pour une SCI d’acheter un bien en viager ?
Absolument. Une Société Civile Immobilière peut tout à fait se porter acquéreur d’un bien immobilier en viager, le Code civil n’interdisant pas cette pratique aux personnes morales. La structure doit cependant respecter scrupuleusement le principe de l’aléa, pilier fondamental de ce contrat, qui repose sur l’incertitude de la durée de vie du vendeur, appelé le crédirentier.
Pour sécuriser l’opération, il est impératif que l’objet social défini dans les statuts de votre SCI autorise explicitement ce type d’acquisition. Une préparation rigoureuse avec votre notaire est essentielle pour garantir que l’aléa est réel au moment de la signature, sous peine de voir le contrat annulé, notamment si le décès du vendeur survient dans les 20 jours suivant la vente des suites d’une maladie connue.
Quels sont les avantages de mutualiser un investissement en viager via une société ?
L’intérêt principal réside dans la répartition de l’effort financier. En investissant à plusieurs, vous pouvez diviser le coût du bouquet initial et le montant des rentes mensuelles entre les associés, au prorata de leurs parts sociales. Cela rend l’investissement accessible là où un achat en nom propre pourrait s’avérer trop lourd pour la trésorerie d’un seul particulier.
De plus, la SCI offre une protection patrimoniale non négligeable. En séparant vos actifs personnels de ceux de la société, vous limitez les risques. La mutualisation permet également de mieux absorber l’indexation annuelle obligatoire de la rente, tout en facilitant une future transmission du patrimoine par la simple cession ou donation de parts sociales, sans avoir à démembrer le bien immobilier lui-même.
Comment choisir entre un viager libre et un viager occupé pour une SCI ?
Ce choix dépend de votre stratégie de rendement et de votre horizon d’investissement. Dans un viager occupé, le vendeur conserve son Droit d’Usage et d’Habitation (DUH), ce qui vous permet de bénéficier d’une décote importante sur le prix d’achat. C’est une solution idéale pour une SCI visant une plus-value à long terme sans besoin de revenus immédiats.
À l’inverse, le viager libre permet à la SCI de disposer immédiatement du bien pour l’occuper ou, plus fréquemment, pour le mettre en location. Les loyers perçus servent alors à autofinancer tout ou partie de la rente versée au vendeur. C’est un montage performant pour générer des revenus, bien que la société doive alors assumer l’intégralité des charges et des taxes dès la signature.
Quel est l’impact du régime fiscal (IR ou IS) sur un achat en viager ?
Le choix du régime fiscal est une étape cruciale de votre arbitrage. Si votre SCI est soumise à l’impôt sur le revenu (IR), elle est transparente : les bénéfices ou déficits sont imposés directement chez les associés. Notez qu’à l’IR, les rentes versées ne sont pas déductibles de vos revenus fonciers, ce qui peut alourdir votre pression fiscale personnelle.
L’option pour l’impôt sur les sociétés (IS) est souvent privilégiée pour optimiser la rentabilité. Elle permet d’amortir comptablement la valeur du bien et de déduire la fraction d’intérêt de la rente du résultat imposable. Ce mécanisme permet souvent d’afficher un résultat fiscal nul, facilitant ainsi la capitalisation au sein de la société pour de futurs investissements.
Quelles sont les règles de majorité pour valider un achat en viager en SCI ?
Par défaut, selon l’article 1852 du Code civil, l’unanimité des associés est requise pour les décisions qui excèdent les pouvoirs du gérant, comme l’acquisition d’un immeuble. Cependant, je vous conseille vivement de vérifier vos statuts, car ils peuvent prévoir des règles de majorité différentes (majorité simple ou qualifiée) pour faciliter la gestion et éviter les situations de blocage.
Si vos statuts actuels ne mentionnent pas spécifiquement l’achat en viager ou si les règles de majorité sont trop contraignantes, une modification statutaire en assemblée générale extraordinaire peut être nécessaire. Il est primordial que le procès-verbal d’assemblée acte clairement l’accord des associés sur les conditions financières, notamment le montant du bouquet et les modalités de versement de la rente.
Quelles garanties le vendeur peut-il exiger de la SCI ?
Le vendeur dispose de protections solides pour sécuriser le paiement de sa rente. La plus courante est la clause résolutoire, qui lui permet de faire annuler la vente et de récupérer la pleine propriété du bien en cas de défaut de paiement de la part de la SCI. En tant qu’acheteur, vous devez donc vous assurer d’une gestion de trésorerie irréprochable.
En complément, le notaire inscrit généralement un privilège de vendeur avec action résolutoire au service de la publicité foncière. Cette sûreté réelle prime sur d’autres garanties et protège le crédirentier sur le long terme. Pour la SCI, cela signifie que la dette de rente est une obligation prioritaire qui doit être scrupuleusement honorée et suivie en comptabilité.